پریڈکشن مارکیٹ کیسے کام کرتی ہے؟ قیمت، امکان اور ادائیگی کی آسان وضاحت
پریڈکشن مارکیٹ میں قیمت ہی امکان ہوتی ہے۔ جانیے شیئر کی قیمت کیسے بنتی ہے، نتیجہ کیسے طے ہوتا ہے اور آخر میں آپ کو حقیقت میں کتنی ادائیگی ملتی ہے۔
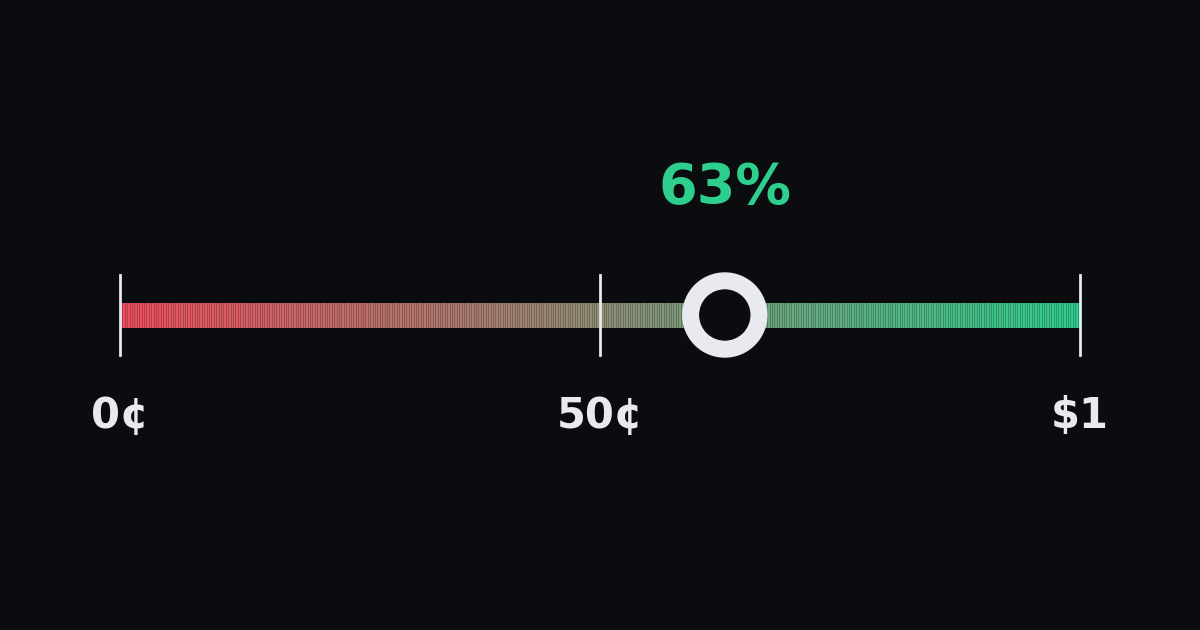
پریڈکشن مارکیٹ ایسی مارکیٹ ہے جہاں لوگ کسی حقیقی واقعے کے نتیجے پر "ہاں" اور "نہیں" کے شیئرز خریدتے اور بیچتے ہیں۔ ایک شیئر کی قیمت 0¢ سے $1 کے درمیان رہتی ہے، اور اسی قیمت کو مارکیٹ کا لگایا ہوا امکان سمجھا جاتا ہے: اگر "ہاں" 63¢ پر ہے تو اس کا مطلب ہے کہ ٹریڈرز مجموعی طور پر اس واقعے کا امکان تقریباً 63% سمجھتے ہیں۔ واقعہ ہو گیا تو ہر "ہاں" شیئر پر $1 ملے گا۔ نہ ہوا تو شیئر کی ادائیگی $0 ہوگی۔
پریڈکشن مارکیٹ کیا ہے؟
پریڈکشن مارکیٹ وہ مارکیٹ ہے جس کی قیمت بذاتِ خود ایک پیش گوئی ہوتی ہے۔ ہر مارکیٹ کسی ایک سوال کے گرد بنتی ہے۔ سوال کی ایک آخری تاریخ ہوتی ہے، اور پہلے سے بتا دیا جاتا ہے کہ نتیجے کا فیصلہ کون سا ذریعہ کرے گا، مثلاً: "کیا مرکزی بینک دسمبر کے اجلاس میں شرحِ سود کم کرے گا؟" (یہ ایک فرضی مارکیٹ ہے جسے ہم اس پوری گائیڈ میں مثال کے طور پر استعمال کریں گے)۔
کسی سوال پر ٹریڈنگ ہو سکے، اس کے لیے تین چیزیں ضروری ہیں: ایسا نتیجہ جسے "ہاں" یا "نہیں" میں جانچا جا سکے، ایک آخری تاریخ، اور ٹریڈنگ شروع ہونے سے پہلے شائع شدہ قواعد۔ قواعد بتاتے ہیں کہ کون سا ذریعہ معتبر ہوگا اور واقعہ ملتوی یا منسوخ ہونے پر کیا ہوگا۔
کچھ مارکیٹوں کے دو سے زیادہ ممکنہ نتائج ہوتے ہیں، جیسے "ٹورنامنٹ کون سی ٹیم جیتے گی؟" ایسی مارکیٹیں عام طور پر "ہاں یا نہیں" والے کئی سوالوں کے مجموعے کی صورت میں بنائی جاتی ہیں، ہر ٹیم کے لیے ایک سوال، اس لیے ہر سوال پر یہی منطق لاگو ہوتی ہے۔
لوگ پریڈکشن مارکیٹ کو دو طرح استعمال کرتے ہیں۔ کچھ کسی واقعے کے بارے میں اپنی رائے کے مطابق ٹریڈ کرتے ہیں۔ باقی صرف قیمت کو اس بات کا خلاصہ سمجھ کر پڑھتے ہیں کہ لوگوں کی اکثریت کیا توقع کر رہی ہے۔ ماہرینِ معاشیات کئی دہائیوں سے ان مارکیٹوں کا مطالعہ کر رہے ہیں، کیونکہ ایک واحد قیمت بہت سے لوگوں کی معلومات کو ایک عدد میں سمو دیتی ہے (Wolfers & Zitzewitz, 2004)۔
شیئر کی قیمت امکان کیسے بنتی ہے؟
"ہاں" شیئر کی مالیت واقعہ ہونے پر $1 ہوتی ہے اور نہ ہونے پر کچھ بھی نہیں، اس لیے اس کی منصفانہ قیمت واقعے کے امکان کے برابر ہوتی ہے۔ اگر آپ کے خیال میں کسی بات کا امکان 70% ہے، تو ایسے شیئر کے لیے 70¢ دینا، جو دس میں سے سات بار $1 دیتا ہے، فیس سے پہلے نہ نفع نہ نقصان کا سودا ہے۔ جب مختلف معلومات رکھنے والے بہت سے لوگ ٹریڈ کرتے ہیں تو قیمت وہاں ٹھہرتی ہے جہاں خریدار اور فروخت کنندہ برابر ہو جائیں۔ اسی قیمت کو ہم مارکیٹ کا امکان سمجھ کر پڑھتے ہیں۔
"ہاں" کی قیمت 63¢ ہونے کا مطلب ہے کہ مارکیٹ امکان تقریباً 63% لگا رہی ہے۔
چند آسان اصول:
- "ہاں" اور "نہیں" کی قیمتیں مل کر تقریباً $1 بنتی ہیں۔ اگر "ہاں" 63¢ پر ہے تو "نہیں" لگ بھگ 37¢ پر ہوگا۔ بہترین خرید اور فروخت کی قیمت کے درمیان چھوٹے سے فرق کو اسپریڈ کہتے ہیں۔
- زیادہ قیمت کا مطلب زیادہ اعتماد۔ 90¢ والا شیئر ایسا نتیجہ ہے جس کی مارکیٹ کو توقع ہے؛ 10¢ والا وہ ہے جس پر اسے شک ہے۔
- یہ عدد ہر ٹریڈ کے ساتھ بدلتا ہے۔ خبریں اور نئے اعداد و شمار جاری ہوتے ہی قیمت میں نظر آنے لگتے ہیں، اکثر چند منٹوں میں۔
پھر بھی قیمت کو مکمل طور پر درست امکان نہیں کہا جا سکتا۔ ٹریڈرز کی رائے مختلف ہوتی ہے، ان کے پاس ٹریڈ کے لیے رقم مختلف ہوتی ہے اور خطرے کے بارے میں ان کا رویہ بھی الگ ہوتا ہے۔ ماہرینِ معاشیات نے دکھایا ہے کہ قیمت ٹریڈرز کی اوسط رائے کو صرف جزوی طور پر ظاہر کر سکتی ہے (Manski, 2006)۔ تاہم زیادہ تر حقیقی صورتوں میں قیمتیں اوسط رائے کے کافی قریب رہتی ہیں (Wolfers & Zitzewitz, 2006)۔ اس لیے قیمت کو ایک تقریبی اتفاقِ رائے سمجھیں۔
"ہاں" یا "نہیں" خریدنے پر کیا ہوتا ہے؟
آپ ہر شیئر کی موجودہ قیمت ادا کرتے ہیں۔ اگر آپ کا انتخاب درست نکلا تو ہر شیئر پر $1 ملتا ہے؛ غلط نکلا تو ادا کی گئی رقم ڈوب جاتی ہے۔ دیکھیے ایک فرضی مارکیٹ میں مختلف قیمتوں پر $100 میں کیا ملتا ہے (فیس سے پہلے):
| "ہاں" کی قیمت | ضمنی امکان | $100 میں شیئرز | "ہاں" پر ملنے والی رقم | "ہاں" پر منافع | "نہیں" پر نتیجہ |
|---|---|---|---|---|---|
| 10¢ | 10% | 1,000 | $1,000 | $900 | −$100 |
| 25¢ | 25% | 400 | $400 | $300 | −$100 |
| 50¢ | 50% | 200 | $200 | $100 | −$100 |
| 75¢ | 75% | 133 | $133 | $33 | −$100 |
| 90¢ | 90% | 111 | $111 | $11 | −$100 |
سستے شیئرز درست نکلنے پر زیادہ دیتے ہیں، لیکن وہ کم بار درست نکلتے ہیں۔ اگر قیمت منصفانہ امکان ہے تو کسی بھی قیمت پر فیس سے پہلے متوقع نتیجہ صفر ہوتا ہے۔ اوسطاً آپ تبھی فائدے میں رہتے ہیں جب آپ کچھ ایسا جانتے ہوں جو ابھی قیمت میں شامل نہیں۔
نتیجے کا انتظار کرنا بھی ضروری نہیں۔ فرض کریں آپ نے 50¢ پر 200 شیئرز خریدے اور اچھی خبر کے بعد قیمت 70¢ ہو گئی۔ آپ $140 میں بیچ کر فیس سے پہلے $40 کا فائدہ اپنے پاس رکھ سکتے ہیں۔ اگر قیمت گر کر 30¢ ہو جائے تو بیچنے پر $60 واپس ملیں گے۔ دونوں صورتوں میں آپ کا زیادہ سے زیادہ نقصان اتنا ہی ہے جتنا آپ نے ادا کیا۔
"نہیں" خریدنا بالکل اسی طرح، بس الٹی سمت میں کام کرتا ہے: 37¢ کا "نہیں" شیئر اس وقت $1 دیتا ہے جب واقعہ نہیں ہوتا۔
آپ کے سودے کی دوسری طرف کون ہوتا ہے؟
دوسرے ٹریڈرز۔ آرڈر بُک والی مارکیٹ میں آپ کا خریدا ہوا ہر شیئر آپ کو کوئی دوسرا شریک بیچتا ہے۔ خریدار بتاتے ہیں کہ وہ کتنی قیمت دینے کو تیار ہیں، فروخت کنندگان بتاتے ہیں کہ وہ کس قیمت پر بیچیں گے، اور جب دونوں مل جائیں تو سودا ہو جاتا ہے۔ پلیٹ فارم آرڈرز کو آپس میں ملاتا ہے اور فیس لیتا ہے۔ وہ آپ کی پوزیشن کا مخالف فریق نہیں بنتا، اس لیے کسی خاص نتیجے سے اسے کوئی فائدہ نہیں ہوتا۔
یہی چیز پریڈکشن مارکیٹ کو مقررہ قیمت والی پروڈکٹس سے الگ کرتی ہے، جہاں آپریٹر خود قیمت طے کرتا ہے اور آپ کے مخالف فریق کے طور پر کھڑا ہوتا ہے۔ یہاں قیمت شرکاء طے کرتے ہیں۔
ٹریڈ کرنے کے دو طریقے ہیں:
- مارکیٹ آرڈر اسی وقت بہترین دستیاب قیمت پر خریدتا یا بیچتا ہے۔ اس میں آپ آرڈر بُک سے لیکویڈیٹی لیتے ہیں۔
- لِمٹ آرڈر میں آپ اپنی قیمت مقرر کرتے ہیں اور انتظار کرتے ہیں کہ کوئی اسے قبول کرے۔ اس میں آپ لیکویڈیٹی شامل کرتے ہیں۔
کوئی سودا قیمت کو کتنا ہلائے گا، یہ لیکویڈیٹی پر منحصر ہے۔ فعال مارکیٹ میں $100 کا آرڈر قیمت کو بمشکل ہلاتا ہے؛ کم لیکویڈیٹی والی مارکیٹ میں وہی آرڈر اسے کئی پوائنٹس کھسکا سکتا ہے۔ کسی عدد سے بڑا نتیجہ نکالنے سے پہلے اسپریڈ اور مارکیٹ میں اب تک ہونے والی ٹریڈنگ کا حجم دیکھ لیں۔
پریڈکشن مارکیٹ میں نتیجہ کیسے طے ہوتا ہے؟
مارکیٹ کے اپنے قواعد کے مطابق، جو ٹریڈنگ شروع ہونے سے پہلے شائع کیے جاتے ہیں۔ قواعد میں سوال کے درست الفاظ، آخری تاریخ، معتبر ذریعہ (سرکاری نتیجہ، کسی لیگ کا حتمی اسکور، سرکاری اعداد و شمار کی اشاعت) اور غیر معمولی حالات میں کیا ہوگا، سب واضح لکھا ہوتا ہے۔
Melbo پر نتائج انہی قواعد کے مطابق ایک ڈی سینٹرلائزڈ اوریکل رپورٹ کرتا ہے۔ اعتراض کی مدت کے دوران کوئی بھی مجوزہ نتیجے پر اعتراض کر سکتا ہے۔ نتیجہ حتمی ہوتے ہی درست نکلنے والے شیئرز پر $1 اور غلط نکلنے والے شیئرز پر $0 کی ادائیگی خودکار طور پر ہو جاتی ہے، Polygon بلاک چین پر اسمارٹ کانٹریکٹس کے ذریعے۔
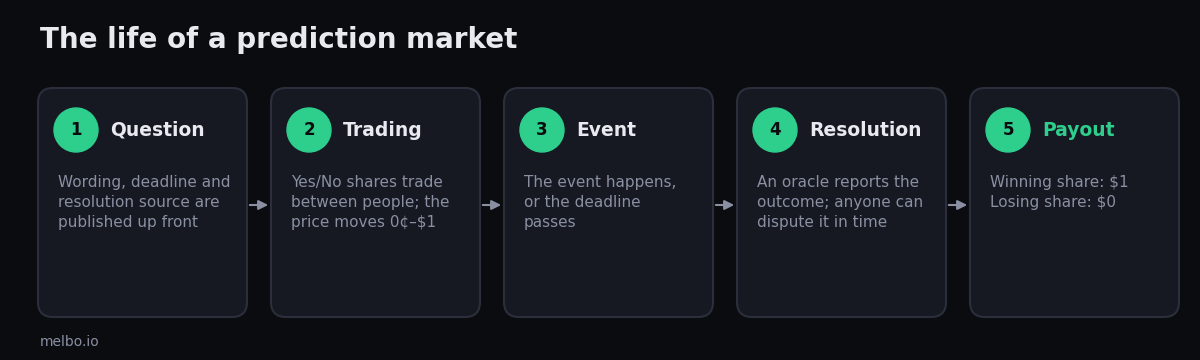
قواعد میں تین باتیں ضرور دیکھیں۔ پہلی، منسوخ یا ملتوی واقعات: قواعد بتاتے ہیں کہ مارکیٹ "نہیں" پر طے ہوگی، نئی تاریخ کا انتظار کرے گی یا ہر شیئر کا تصفیہ 50¢ پر ہوگا۔ دوسری، سوال کے درست الفاظ: "کیا اس سال قیمت $X تک پہنچے گی؟" (سال کا کوئی بھی لمحہ شمار ہوگا) اور "کیا 31 دسمبر کو قیمت $X سے اوپر ہوگی؟" (صرف آخری دن شمار ہوگا) الگ الگ سوال ہیں جن کی قیمتیں بھی الگ ہیں۔ تیسری، ذریعہ: اگر مقررہ ذریعہ کوئی مبہم یا غلط بات شائع کرے تو اعتراض کا طریقۂ کار معاملہ طے کرتا ہے۔
پریڈکشن مارکیٹ پلیٹ فارمز پیسے کیسے کماتے ہیں؟
زیادہ تر ٹریڈنگ فیس سے۔ Melbo کا ماڈل ایک اچھی مثال ہے کیونکہ اس کا ہر حصہ فیس کے صفحے پر شائع ہے:
- پلیٹ فارم فیس: مارکیٹ آرڈر کا 1%۔ لِمٹ آرڈر پر کوئی پلیٹ فارم فیس نہیں۔ Melbo کی آمدنی کا یہی واحد ذریعہ ہے۔
- لیکویڈیٹی فیس: صرف مارکیٹ آرڈرز پر لگتی ہے اور Melbo کو نہیں بلکہ بنیادی پروٹوکول کے لیکویڈیٹی فراہم کنندگان کو جاتی ہے۔ فارمولا: کیٹیگری ریٹ × قیمت × (1 − قیمت) × شیئرز کی تعداد۔ فی شیئر یہ 50¢ کی قیمت پر سب سے زیادہ ہوتی ہے اور قیمت کے 0¢ یا $1 کی طرف بڑھنے پر کم ہوتی جاتی ہے۔
- رقم جمع کرانا، نکلوانا، ادائیگیاں اور لِمٹ آرڈرز مفت ہیں، اور نیٹ ورک گیس فیس پلیٹ فارم ادا کرتا ہے۔
کرپٹو کیٹیگری کی ایک فرضی مارکیٹ (کیٹیگری ریٹ 0.07) میں $100 کے مارکیٹ آرڈر کے لیے اس کا مطلب یہ ہے:
| "ہاں" کی قیمت | پلیٹ فارم فیس (1%) | لیکویڈیٹی فیس | کل فیس | "ہاں" پر فیس کے بعد منافع |
|---|---|---|---|---|
| 10¢ | $1.00 | $6.30 | $7.30 | $892.70 |
| 25¢ | $1.00 | $5.25 | $6.25 | $293.75 |
| 50¢ | $1.00 | $3.50 | $4.50 | $95.50 |
| 75¢ | $1.00 | $1.75 | $2.75 | $30.58 |
| 90¢ | $1.00 | $0.70 | $1.70 | $9.41 |
اگر آپ انتظار کر سکتے ہیں تو لِمٹ آرڈر ٹریڈ کرنے کا سب سے سستا طریقہ ہے۔ اور اگرچہ فی شیئر فیس 50¢ پر سب سے زیادہ ہوتی ہے، کم قیمت پر $100 میں کہیں زیادہ شیئرز آتے ہیں، اس لیے کسی سستے، کم امکان والے نتیجے پر کل فیس برابر امکان والی مارکیٹ سے زیادہ ہو سکتی ہے۔
کیا پریڈکشن مارکیٹس کی پیش گوئیاں درست ہوتی ہیں؟
اکثر ہاں، اگرچہ مکمل طور پر نہیں، اور ان کی غلطیاں جانے پہچانے پیٹرن پر چلتی ہیں۔
طویل مدت کا سب سے مشہور تجربہ Iowa Electronic Markets سے آتا ہے، جو یونیورسٹی آف آئیووا کی ایک تحقیقی مارکیٹ ہے۔ محققین نے 1988 سے 2004 تک امریکہ کے پانچ صدارتی انتخابات میں اس کی انتخابی پیش گوئیوں کا موازنہ رائے عامہ کے 964 قومی جائزوں سے کیا۔ 74% مواقع پر مارکیٹ حتمی نتیجے کے زیادہ قریب رہی، اور ووٹنگ سے 100 سے زیادہ دن پہلے اس کی برتری سب سے نمایاں تھی (Berg, Nelson & Rietz, 2008)۔ نوبیل انعام یافتہ کینتھ ایرو سمیت ممتاز ماہرینِ معاشیات کے ایک گروپ نے جریدے Science میں لکھا کہ گروہوں کی اس طرح پیش گوئی کرنے کی صلاحیت "ایک طاقتور تحقیقی آلہ" ہے (Arrow et al., 2008)۔
درستی جانچنے کے لیے کیلیبریشن دیکھیں: جن نتائج کو مارکیٹ نے تقریباً 70% پر رکھا، ان میں سے لگ بھگ 70% کو واقعی پیش آنا چاہیے۔ اگر 90% والی کوئی ایک مارکیٹ "نہیں" پر ختم ہو تو اس سے یہ ثابت نہیں ہوتا کہ مارکیٹ غلط تھی، کیونکہ 90% امکان بھی دس میں سے ایک بار پورا نہیں ہوتا۔
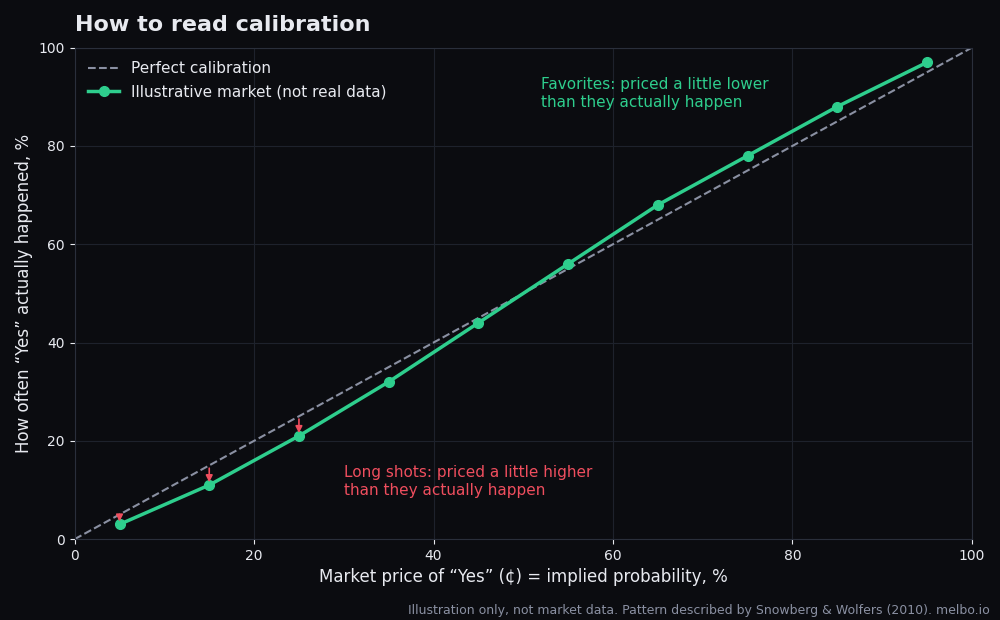
محققین نے ایک مستقل جھکاؤ بھی دریافت کیا ہے: کم امکان والے نتائج عموماً اپنے حقیقی امکان سے ذرا مہنگے ٹریڈ ہوتے ہیں، اور مضبوط امیدوار ذرا سستے۔ گھڑ دوڑ کی مارکیٹوں میں یہ اثر اچھی طرح دستاویزی شکل میں موجود ہے، اور اس کی سب سے مقبول وضاحت یہ ہے کہ لوگ چھوٹے امکانات کو ضرورت سے زیادہ اہمیت دیتے ہیں (Snowberg & Wolfers, 2010)۔ عملی طور پر، 5¢ پر بکنے والے نتیجے کا امکان 5% سے بھی کم ہو سکتا ہے۔
درستی کا انحصار سرگرمی پر بھی ہے۔ جن مارکیٹوں میں ٹریڈرز کم ہوں، یا جنہیں ایک بڑا آرڈر ہلا سکے، وہ مصروف مارکیٹوں کے مقابلے میں کم قابلِ اعتماد ہوتی ہیں۔
پریڈکشن مارکیٹ، رائے عامہ کے جائزوں اور ماہرین کی پیش گوئیوں میں کیا فرق ہے؟
| طریقہ | یہ کیا ناپتا ہے | خوبیاں | کمزوریاں |
|---|---|---|---|
| پریڈکشن مارکیٹ | ایسے ٹریڈرز کی طے کردہ قیمت جن کی اپنی رقم خطرے میں ہے | چند منٹوں میں اپ ڈیٹ ہوتی ہے؛ معلومات کے بہت سے ذرائع کو یکجا کرتی ہے | کم لیکویڈیٹی والی مارکیٹ کو چند آرڈرز ہلا سکتے ہیں؛ قیمتوں میں خطرے کے بارے میں ٹریڈرز کا رویہ بھی شامل ہوتا ہے |
| رائے عامہ کا جائزہ | لوگوں کا ایک نمونہ آج کیا کہتا ہے | شفاف طریقہ؛ رائے کو براہِ راست ناپتا ہے | صرف آج کی تصویر؛ نمونے اور ووٹر ٹرن آؤٹ کے اندازے میں غلطیاں |
| ماہر یا شماریاتی ماڈل | ماہرین کی رائے یا تاریخی ڈیٹا پر بنا ماڈل | کیوں کی وضاحت کرتا ہے؛ طویل ریکارڈ پر مبنی | آہستہ اپ ڈیٹ ہوتا ہے؛ سب ماہرین سے ایک جیسی باتیں نظرانداز ہو سکتی ہیں |
ان میں سے کوئی بھی ہر بار درست نہیں ہوتا۔ سب سے واضح تصویر تب ملتی ہے جب آپ تینوں کو ساتھ پڑھیں اور جہاں وہ ایک دوسرے سے مختلف ہوں، وہاں یہ پوچھیں کہ ایسا کیوں ہے۔
پریڈکشن مارکیٹ کے خطرات کیا ہیں؟
- آپ پوزیشن میں لگائی گئی پوری رقم کھو سکتے ہیں، کیونکہ شیئر کی قیمت $0 تک گر سکتی ہے۔
- کم لیکویڈیٹی اور چوڑا اسپریڈ پوزیشن میں داخل ہونا یا اس سے نکلنا مہنگا بنا دیتے ہیں۔
- نتیجہ مارکیٹ کے سوال کے درست الفاظ اور ذریعے پر منحصر ہے، اس لیے ٹریڈ کرنے سے پہلے قواعد پڑھیں۔
- مختلف ممالک میں پریڈکشن مارکیٹس کے قوانین مختلف ہیں۔ Melbo صرف بالغوں کے لیے ہے اور پابندی والے ممالک اور علاقوں میں دستیاب نہیں؛ موجودہ فہرست سروس کی شرائط، سیکشن 3.2 میں ہے۔
- Melbo نان کسٹوڈیل ہے، یعنی آپ کی رقم اپنے پاس نہیں رکھتا۔ فنڈز آپ کے اپنے والیٹ میں Polygon پر USDC کی صورت میں رہتے ہیں، اس لیے سائن اِن کے اپنے طریقوں تک رسائی برقرار رکھیں یا اپنی پرائیویٹ کی ایکسپورٹ کر لیں۔
پریڈکشن مارکیٹ کو پڑھنے میں عام غلطیاں کون سی ہیں؟
- 90% کو یقینی سمجھ لینا۔ 90% والا نتیجہ بھی دس میں سے تقریباً ایک بار پورا نہیں ہوتا، اور بہت سی مارکیٹوں کو ملا کر دیکھیں تو ایسی ناکامیاں متوقع ہیں۔
- سستے شیئرز پر فیس بھول جانا۔ 5¢ کا کم امکان والا شیئر بظاہر $5 کو $100 بنا سکتا ہے، لیکن فیس اور اوپر بیان کیا گیا جھکاؤ، دونوں اس کے خلاف کام کرتے ہیں۔ قیمتوں کا موازنہ کرنے سے پہلے فیس کے بعد کا نتیجہ دیکھیں۔
- الفاظ پر توجہ نہ دینا۔ "سال کے آخر تک" اور "31 دسمبر کو" الگ سوال ہیں، بالکل جیسے "اعلان ہوا" اور "مکمل ہوا"۔ نتیجہ قواعد طے کرتے ہیں۔
- خاموش مارکیٹ میں اچانک اچھال کو خبر سمجھ لینا۔ کم لیکویڈیٹی والی مارکیٹ میں ایک آرڈر قیمت کو کئی پوائنٹس کھسکا سکتا ہے۔ اس حرکت کو معلومات ماننے سے پہلے دیکھیں کہ دوسرے ٹریڈرز بھی اسی سمت گئے یا نہیں۔
- قیمت اور ادائیگی کو ایک سمجھنا۔ آپ قیمت ادا کرتے ہیں اور درست نکلنے والے شیئر پر ہمیشہ $1 ملتا ہے، اس لیے 80¢ میں خریدا گیا شیئر فیس سے پہلے زیادہ سے زیادہ 20¢ کما سکتا ہے۔
- تاریخ کو نظرانداز کرنا۔ پچھلے ہفتے کا امکان اب پرانا ہو سکتا ہے، اس لیے دیکھیں کہ عدد "کب تک کا" ہے۔
امکان کا چارٹ کیسے پڑھیں؟
- سطح اور ٹائم اسٹیمپ دیکھیں۔ "کب تک کا" بتائے بغیر "62%" کا زیادہ مطلب نہیں۔
- اچانک اچھال تلاش کریں، پھر اس کے پیچھے کی خبر۔ اچانک حرکت عموماً اسی لمحے آنے والے کسی اعلان، نتیجے یا اعداد و شمار کی اشاعت کے بعد ہوتی ہے۔
- اسپریڈ اور سرگرمی دیکھیں۔ خاموش مارکیٹ میں بڑی حرکت کسی ایک آرڈر سے بھی آ سکتی ہے۔
- قواعد دوبارہ پڑھیں اور یقین کر لیں کہ چارٹ واقعی اسی سوال سے متعلق ہے جو آپ سمجھ رہے ہیں۔
جب ہم کسی مارکیٹ کا چارٹ بناتے ہیں تو ہر اہم موڑ پر اس کی تاریخ اور اس کے پیچھے کی خبر درج کرتے ہیں۔
اکثر پوچھے جانے والے سوالات
کیا میں لگائی گئی رقم سے زیادہ کھو سکتا ہوں؟
نہیں۔ شیئرز خریدنے پر آپ کا زیادہ سے زیادہ نقصان اتنا ہی ہے جتنا آپ نے ان کے لیے ادا کیا، اور ساتھ میں فیس۔ شیئر کی قیمت $0 سے نیچے نہیں جا سکتی، اور اس میں کوئی ادھار شامل نہیں۔
اگر میں واقعہ ختم ہونے سے پہلے بیچ دوں تو کیا ہوگا؟
آپ کو اپنے شیئرز کی موجودہ مارکیٹ قیمت ملے گی۔ اگر خریدنے کے بعد قیمت بڑھی ہے تو آپ منافع پکا کر لیتے ہیں۔ اگر گری ہے تو آپ کا نقصان اس سے کم ہوتا ہے جتنا نتیجہ پوری طرح آپ کے خلاف جانے پر ہوتا۔ نتیجے کا انتظار ضروری نہیں۔
50¢ کی قیمت کا کیا مطلب ہے؟
مارکیٹ اس نتیجے کو سکہ اچھالنے جیسا سمجھتی ہے، یعنی تقریباً 50% امکان۔ اسی قیمت پر فی شیئر لیکویڈیٹی فیس سب سے زیادہ ہوتی ہے، اس لیے یہاں لِمٹ آرڈر سے سب سے زیادہ بچت ہوتی ہے۔
اگر واقعہ منسوخ ہو جائے تو کیا ہوگا؟
یہ مارکیٹ کے قواعد پر منحصر ہے، جو ٹریڈنگ شروع ہونے سے پہلے شائع کیے جاتے ہیں۔ مارکیٹ "نہیں" پر طے ہو سکتی ہے، نئی تاریخ کا انتظار کر سکتی ہے، یا ہر شیئر کا تصفیہ 50¢ پر کر سکتی ہے۔ متعلقہ مارکیٹ کے قواعد دیکھ لیں۔
کیا پریڈکشن مارکیٹ استعمال کرنے کے لیے کرپٹو والیٹ چاہیے؟
Melbo پر کچھ بھی سیٹ اپ کرنے کی ضرورت نہیں۔ ای میل، Google یا Telegram سے سائن اِن کرتے ہی آپ کا والیٹ بن جاتا ہے، اور وہ آپ کی ملکیت ہوتا ہے۔ بیلنس Polygon نیٹ ورک پر USDC میں رہتا ہے اور نیٹ ورک گیس فیس پلیٹ فارم ادا کرتا ہے۔ آپ کسی بھی وقت پرائیویٹ کی ایکسپورٹ کر سکتے ہیں۔
پریڈکشن مارکیٹس پیسے کیسے کماتی ہیں؟
ٹریڈنگ فیس سے۔ Melbo پر مارکیٹ آرڈرز پر 1% پلیٹ فارم فیس لگتی ہے، اور ساتھ لیکویڈیٹی فیس، جو پروٹوکول کے لیکویڈیٹی فراہم کنندگان کو جاتی ہے۔ لِمٹ آرڈرز، رقم جمع کرانا، نکلوانا اور ادائیگیاں مفت ہیں۔
کیا پریڈکشن مارکیٹس قانونی ہیں؟
یہ ملک پر منحصر ہے۔ کچھ ممالک ان کی اجازت دیتے ہیں، کچھ ان پر پابندیاں لگاتے ہیں اور کچھ رسائی ہی بند کر دیتے ہیں۔ Melbo اپنی سروس کی شرائط میں درج پابندی والے ممالک اور علاقوں میں دستیاب نہیں، اور یہ صرف بالغوں کے لیے ہے۔
پریڈکشن مارکیٹ سے ملنے والی ادائیگیوں پر ٹیکس کیسے لگتا ہے؟
ٹیکس کا معاملہ اس پر منحصر ہے کہ آپ کہاں رہتے ہیں اور آپ کی ذاتی صورتحال کیا ہے۔ یہ مضمون ٹیکس کا مشورہ نہیں۔ اپنی ٹریڈز کا ریکارڈ رکھیں اور مقامی قواعد دیکھیں یا کسی ٹیکس مشیر سے بات کریں۔
ہم نے یہ گائیڈ کیسے تیار کی
اس گائیڈ میں مارکیٹ کی تمام مثالیں فرضی ہیں، یہ موجودہ مارکیٹ قیمتیں نہیں۔ فیس کے اعداد و شمار 20 اکتوبر 2026 کی صورتحال کے مطابق melbo.io/ur/fees سے لیے گئے ہیں۔ تحقیقی نتائج کے ساتھ اصل مقالوں کے لنکس دیے گئے ہیں۔ مارکیٹ کے کام کرنے کا طریقہ یا فیس بدلنے پر ہم یہ گائیڈ اپ ڈیٹ کرتے ہیں۔
ذرائع
- Wolfers, J., Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives، جلد 18، شمارہ 2، صفحات 107-126۔ NBER ورکنگ پیپر
- Manski, C. (2006). Interpreting the predictions of prediction markets. Economics Letters، جلد 91، شمارہ 3، صفحات 425-429۔ IDEAS/RePEc
- Wolfers, J., Zitzewitz, E. (2006). Interpreting Prediction Market Prices as Probabilities. NBER ورکنگ پیپر w12200
- Berg, J., Nelson, F., Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting، جلد 24، شمارہ 2۔ IDEAS/RePEc
- Arrow, K. J., et al. (2008). The Promise of Prediction Markets. Science، جلد 320، شمارہ 5878، صفحات 877-878۔ DOI
- Snowberg, E., Wolfers, J. (2010). Explaining the Favorite–Long Shot Bias. Journal of Political Economy، جلد 118، شمارہ 4، صفحات 723-746۔ NBER ورکنگ پیپر
دیکھیے مارکیٹس آج کے واقعات کی قیمت کیسے لگاتی ہیں: Melbo پر لائیو مارکیٹس دیکھیں۔