预测市场是怎么运作的?一文读懂价格、概率与兑付
在预测市场里,价格就是概率。本文讲清楚份额如何定价、结果由谁判定,以及最后到底能拿回多少钱。
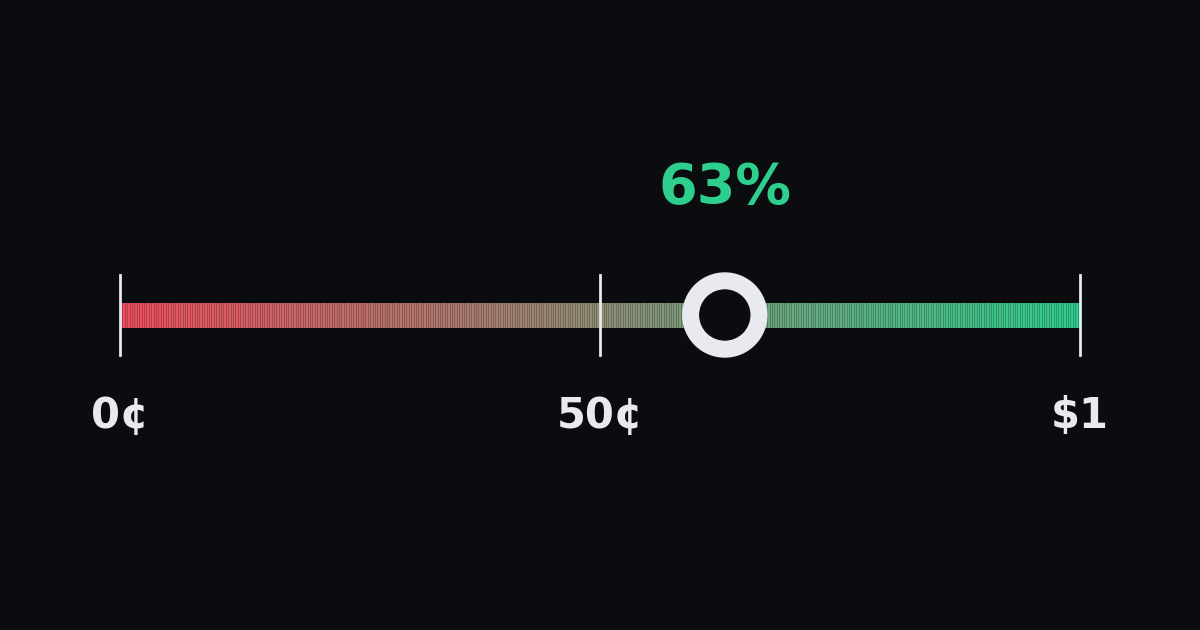
预测市场是一种围绕现实事件结果进行交易的市场,参与者在其中买卖“是”和“否”两种份额。单份价格介于0¢与$1之间,可以直接读作市场给出的概率:“是”报价63¢,说明交易者整体认为事件发生的概率约为63%。事件一旦发生,每份“是”份额兑付$1;没有发生,则兑付$0。
什么是预测市场?
预测市场的价格本身就是一种预测。每个市场只围绕一个问题展开,问题设有截止时间,并写明由哪个信息来源判定答案。例如:“央行会在12月的议息会议上降息吗?”(这是贯穿本文的一个假设市场)。
一个问题要能拿来交易,需要具备三个条件:结果能明确核实为“是”或“否”;有截止时间;结算规则在开始交易前就已公布。规则会写清楚以哪个来源为准,以及事件推迟或取消时如何处理。
有些市场的可能结果不止两个,比如“哪支球队会夺得冠军?”。这类市场通常拆成一组“是/否”问题,每支球队对应一个,因此每个问题的逻辑都和上面一样。
人们使用预测市场的方式大致有两种:有人把自己对事件的判断变成交易,也有人只是把价格当作大众预期的浓缩来参考。经济学家研究这类市场已有几十年,原因在于一个市场价格就能把许多人掌握的信息汇聚成一个数字(Wolfers & Zitzewitz, 2004)。
份额价格为什么能反映概率?
事件发生时,一份“是”份额价值$1;不发生则一文不值。因此,它的合理价格就等于事件发生的概率。假如你认为某件事有70%的可能,那么花70¢买一份“十次里有七次能兑付$1”的份额,不计手续费正好不赚不亏。当掌握不同信息的众多参与者一起交易,价格会停在买卖双方力量平衡的位置,这个价格就是我们所说的市场概率。
“是”报价63¢,意味着市场认为概率约为63%。
几条实用的经验法则:
- “是”加“否”约等于$1。“是”成交在63¢时,“否”大约在37¢附近。最优买价与最优卖价之间的那一点差距,就是价差。
- 价格越高,说明市场越有把握。90¢的份额对应市场预期会出现的结果,10¢的份额则对应市场并不看好的结果。
- 每笔成交都会让这个数字变动。新闻和数据发布往往在几分钟内就会体现在价格上。
不过,价格并不是完美的概率。交易者看法不一,可动用的资金有多有少,对风险的态度也各不相同。经济学家已经证明,价格只能部分揭示交易者的平均判断(Manski, 2006)。但在大多数现实情形下,价格最终会相当接近这一平均判断(Wolfers & Zitzewitz, 2006)。所以,不妨把价格看作一种近似的共识。
买入“是”或“否”之后会发生什么?
你按当前价格买入份额。判断正确,每份兑付$1;判断错误,付出的钱就全部亏掉。下表列出在一个假设市场中,$100在不同价格下能买到多少份额、结果如何(未计手续费):
| “是”的价格 | 隐含概率 | $100可买份数 | 结果为“是”时到手金额 | 结果为“是”时盈利 | 结果为“否”时 |
|---|---|---|---|---|---|
| 10¢ | 10% | 1,000 | $1,000 | $900 | −$100 |
| 25¢ | 25% | 400 | $400 | $300 | −$100 |
| 50¢ | 50% | 200 | $200 | $100 | −$100 |
| 75¢ | 75% | 133 | $133 | $33 | −$100 |
| 90¢ | 90% | 111 | $111 | $11 | −$100 |
便宜的份额一旦判断正确,回报更高,但判断正确的机会也更少。如果价格是公允的概率,那么无论在什么价位买入,未计手续费的期望结果都是零。只有当你掌握了价格尚未反映的信息,长期平均下来才可能占优。
你也不必等到结果揭晓。假设你以50¢买入200份,利好消息出来后价格涨到70¢,这时卖出可收回$140,未计手续费赚$40。如果价格跌到30¢,卖出能拿回$60。无论哪种情况,最大损失都不会超过你当初付出的金额。
买入“否”的道理相同,只是方向相反:以37¢买入的“否”份额,在事件没有发生时兑付$1。
你的交易对手是谁?
是其他交易者。在订单簿市场里,你买到的每一份都来自另一位参与者。买方挂出愿意支付的价格,卖方挂出可以接受的价格,双方价格对上即成交。平台负责撮合订单并收取手续费,但不会站在你的对立面持仓,因此无论出现哪种结果,平台都不会从中额外获益。
这正是预测市场与固定价格产品的区别:后者由运营方定价,并亲自充当你的对手方;而在预测市场中,价格来自参与者本身。
交易方式有两种:
- 市价单:以当前最优价格立即买入或卖出。相当于从订单簿中拿走流动性。
- 限价单:由你指定价格,等待有人接受。相当于为市场提供流动性。
一笔交易对价格的影响有多大,取决于流动性。在活跃的市场里,$100的订单几乎撼动不了价格;在交投清淡的市场里,同样一笔订单可能让价格变动好几个百分点。在对某个数字过度解读之前,先看看价差和这个市场的成交情况。
预测市场的结果如何判定?
依据每个市场自己的规则,这些规则在开始交易前就已公布。规则会写明问题的确切措辞、截止时间、以哪个来源为准(官方结果、联赛最终比分、政府统计数据发布等),以及遇到特殊情况时如何处理。
在Melbo上,结果由去中心化预言机按照这些规则上报。在争议期内,任何人都可以对提议的结果提出异议。结果一经确定,Polygon区块链上的智能合约便会自动完成兑付:结果正确的份额每份兑付$1,结果错误的份额兑付$0。
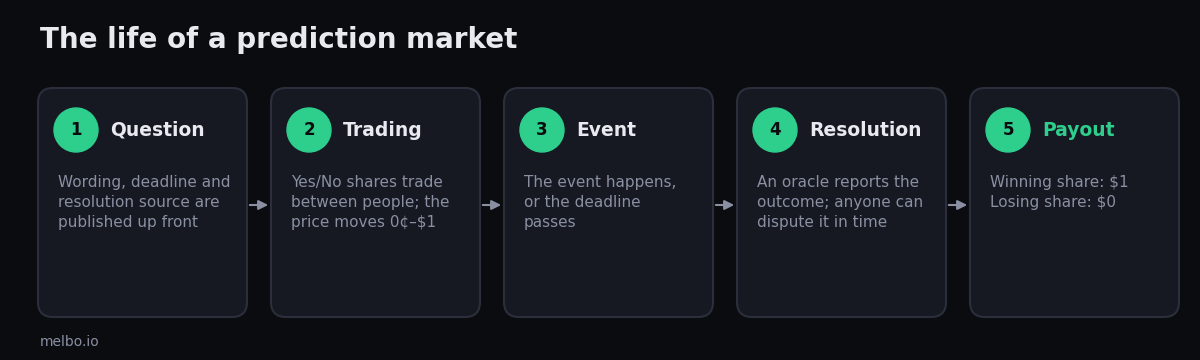
规则里有三处细节值得仔细看。第一,事件取消或推迟:规则会说明市场是按“否”结算、等待新的日期,还是按每份50¢结算。第二,确切措辞:“今年价格会触及$X吗?”(期间任何时刻达到都算)和“12月31日价格会高于$X吗?”(只看当天)是两个不同的问题,价格也不同。第三,信息来源:如果指定来源公布的信息含糊不清或有误,则通过争议流程来裁定。
预测市场平台靠什么赚钱?
主要靠交易手续费。Melbo的收费模式是个很好的例子,因为每一项都公开在费用页面上:
- 平台费:市价单金额的1%。限价单不收平台费。这是Melbo唯一的收入来源。
- 流动性费:只对市价单收取,归底层协议的流动性提供者所有,而不归Melbo。计算公式为类别费率 × 价格 × (1 − 价格) × 份数。按单份计算,价格在50¢时最高,越接近0¢或$1越低。
- 充值、提现、兑付和限价单均免费,网络Gas费由平台承担。
以一个假设的加密货币类市场(类别费率0.07)为例,一笔$100的市价单对应的费用如下:
| “是”的价格 | 平台费(1%) | 流动性费 | 费用合计 | 结果为“是”时扣费后盈利 |
|---|---|---|---|---|
| 10¢ | $1.00 | $6.30 | $7.30 | $892.70 |
| 25¢ | $1.00 | $5.25 | $6.25 | $293.75 |
| 50¢ | $1.00 | $3.50 | $4.50 | $95.50 |
| 75¢ | $1.00 | $1.75 | $2.75 | $30.58 |
| 90¢ | $1.00 | $0.70 | $1.70 | $9.41 |
如果不急着成交,限价单是成本最低的交易方式。另外要注意:虽然单份费用在50¢时最高,但价格越低,$100能买到的份额就越多,所以买入一个便宜的低概率结果,总费用反而可能比五五开的市场更高。
预测市场准吗?
通常比较准,但并不完美,而且它的偏差有规律可循。
最著名的长期检验来自Iowa Electronic Markets(爱荷华电子市场),这是爱荷华大学运营的一个研究性市场。研究者将它的选举预测与1988年至2004年间五次美国总统大选中的964份全国性民调进行对比,发现市场在74%的情况下更接近最终结果,而且在投票日前100多天时优势最为明显(Berg, Nelson & Rietz, 2008)。包括诺贝尔经济学奖得主肯尼斯·阿罗在内的一批顶尖经济学家在《科学》杂志上撰文指出,群体以这种方式进行预测的能力是“一种强有力的研究工具”(Arrow et al., 2008)。
判断准确性要看校准度:在市场定价为70%左右的所有结果中,应当有大约70%真的发生。某个定价90%的市场最后以“否”结算,并不能证明市场错了,因为90%的概率本来就意味着十次里会有一次落空。
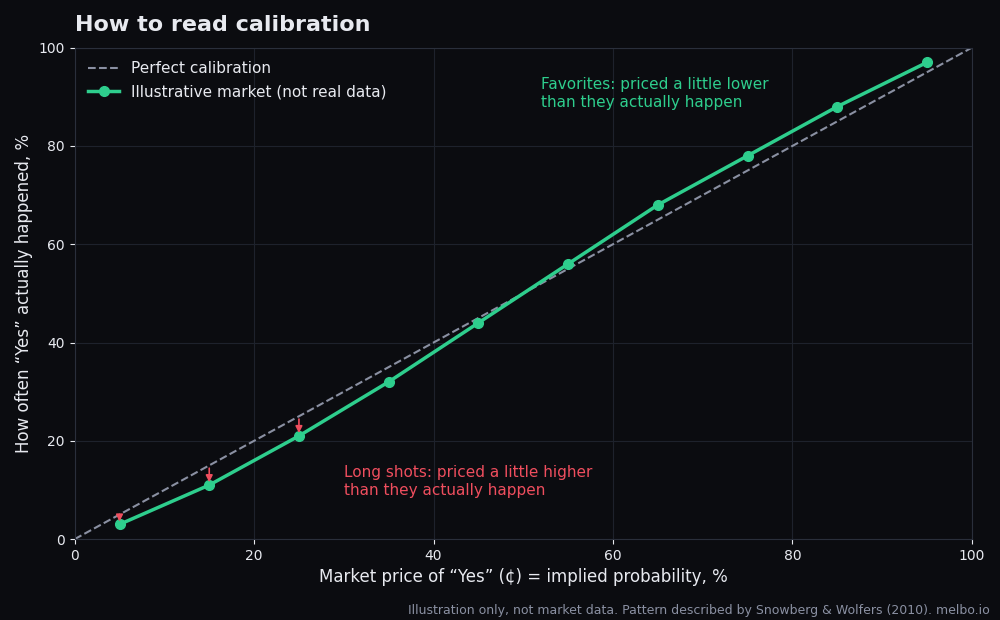
研究者还发现了一种稳定的偏差,即“高低概率偏差”(favorite-longshot bias):低概率结果的成交价往往略高于其真实概率,高概率结果则略低。这一现象在赛马市场中有大量记录,主流解释是人们在决策时会给小概率赋予过高的权重(Snowberg & Wolfers, 2010)。落到实际中,一个定价5¢的结果,真实概率可能还不到5%。
准确性还取决于市场的活跃度。参与者寥寥、或者一笔大单就能撬动价格的市场,可靠性不如交投活跃的市场。
预测市场、民调与专家预测有什么区别?
| 方法 | 衡量的是什么 | 优势 | 不足 |
|---|---|---|---|
| 预测市场 | 由投入真金白银的交易者形成的价格 | 几分钟内即可更新;汇集多种信息来源 | 交投清淡的市场几笔订单就能撬动;价格中掺杂了交易者的风险偏好 |
| 民意调查 | 抽样人群当下的表态 | 方法透明;直接衡量民意 | 只是当下的快照;存在抽样误差和投票率误差 |
| 专家或统计模型 | 专家判断,或基于历史数据构建的模型 | 能解释原因;依托长期记录 | 更新慢;专家可能有共同的盲区 |
没有哪一种方法每次都对。把三者放在一起对照着看,并在它们出现分歧时追问原因,才能看得最清楚。
预测市场有哪些风险?
- 份额价格可能跌到$0,因此投入某个仓位的资金有可能全部损失。
- 市场清淡、价差过大时,买入和卖出的成本都会很高。
- 结果取决于市场的确切措辞和指定来源,交易前务必先读规则。
- 各国对预测市场的监管不尽相同。Melbo仅面向成年人,在受限司法管辖区不提供服务,最新名单见服务条款第3.2条。
- Melbo不托管用户资金。资金以Polygon网络上的USDC形式存放在你自己的钱包里,因此请保管好登录方式,或导出私钥。
解读预测市场时有哪些常见误区?
- 把90%当成板上钉钉。90%的结果仍有大约十分之一的可能落空,市场看得多了,这样的落空本就在预料之中。
- 忽视便宜份额的手续费。一个5¢的低概率结果看起来能把$5变成$100,但手续费和高低概率偏差都对它不利。比较价格之前,先算清扣费后的结果。
- 不看措辞。“年底前”和“12月31日当天”是两个问题,“宣布”和“完成”也不是一回事。结果以规则为准。
- 把清淡市场里的跳动当成新闻。在交投清淡的市场里,一笔订单就能让价格变动好几个百分点。先看看其他交易者有没有跟进,再决定是否把这次变动当作信息。
- 混淆价格和兑付金额。你支付的是价格,而结果正确的份额永远只兑付$1,所以80¢买入的份额,未计手续费最多赚20¢。
- 忽略时间。上周的概率可能早已过时,要留意数据“截至”什么时候。
概率走势图怎么看?
- 先看水平和时间戳。“62%”如果不说明“截至何时”,就没有太大意义。
- 先找跳动,再找新闻。突然的变动通常紧跟在当时的某项公告、结果公布或数据发布之后。
- 看价差和活跃度。清淡市场里的大幅波动,可能只来自一笔订单。
- 重读规则,确认这张图回答的正是你以为的那个问题。
我们在为市场绘制走势图时,会在每个转折点标注日期和背后的新闻。
常见问题
我的损失会超过投入的本金吗?
不会。买入份额时,最大损失就是买入花费的金额加上手续费。份额价格不会跌破$0,整个过程也不涉及借贷。
在事件结束前卖出会怎样?
你会按当前市价卖出份额。如果买入后价格上涨,就能锁定收益;如果价格下跌,亏损也会小于结果完全不利时的损失。你不必等到结果揭晓。
价格50¢代表什么?
说明市场认为这件事是五五开,概率约为50%。这也是单份流动性费最高的价位,所以在这个价位用限价单最省钱。
如果事件取消了怎么办?
取决于该市场的规则,规则在开始交易前就已公布。市场可能按“否”结算,可能等待改期后的日期,也可能按每份50¢结算。请查看具体市场的规则。
使用预测市场需要加密货币钱包吗?
在Melbo上无需任何设置。你用邮箱、Google或Telegram登录时,系统会自动创建一个钱包,钱包归你本人所有。余额以Polygon网络上的USDC计,网络Gas费由平台承担。你可以随时导出私钥。
预测市场平台靠什么赚钱?
靠交易手续费。在Melbo上,市价单需支付1%的平台费,外加归协议流动性提供者所有的流动性费。限价单、充值、提现和兑付均免费。
预测市场合法吗?
取决于所在国家或地区。有的国家允许,有的加以限制,还有的直接屏蔽访问。Melbo不在其服务条款列明的受限司法管辖区提供服务,并且仅面向成年人。
预测市场的兑付收入需要纳税吗?
税务处理取决于你的居住地和个人情况。本文不构成税务建议。请保留交易记录,并查阅当地规定或咨询税务顾问。
关于本文
本文中的所有市场示例均为假设,并非当前市场价格。费用数据取自melbo.io/zh/fees,以2026年10月20日的标准为准。研究结论均附有原始论文链接。交易机制或费用发生变化时,我们会更新本指南。
参考资料
- Wolfers, J., Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives 18(2), 107-126. NBER工作论文
- Manski, C. (2006). Interpreting the predictions of prediction markets. Economics Letters 91(3), 425-429. IDEAS/RePEc
- Wolfers, J., Zitzewitz, E. (2006). Interpreting Prediction Market Prices as Probabilities. NBER工作论文 w12200
- Berg, J., Nelson, F., Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting 24(2). IDEAS/RePEc
- Arrow, K. J., et al. (2008). The Promise of Prediction Markets. Science 320(5878), 877-878. DOI
- Snowberg, E., Wolfers, J. (2010). Explaining the Favorite–Long Shot Bias. Journal of Political Economy 118(4), 723-746. NBER工作论文
想看看市场如何为眼下的事件定价?欢迎在Melbo浏览实时市场。