كيف تعمل أسواق التنبؤ؟ السعر والاحتمال ومبلغ الدفع بالتفصيل
في أسواق التنبؤ يتحول السعر إلى احتمال. إليك كيف يُحدَّد سعر الحصة، وكيف تُحسم النتيجة، وكم تحصل عليه فعلياً في النهاية.
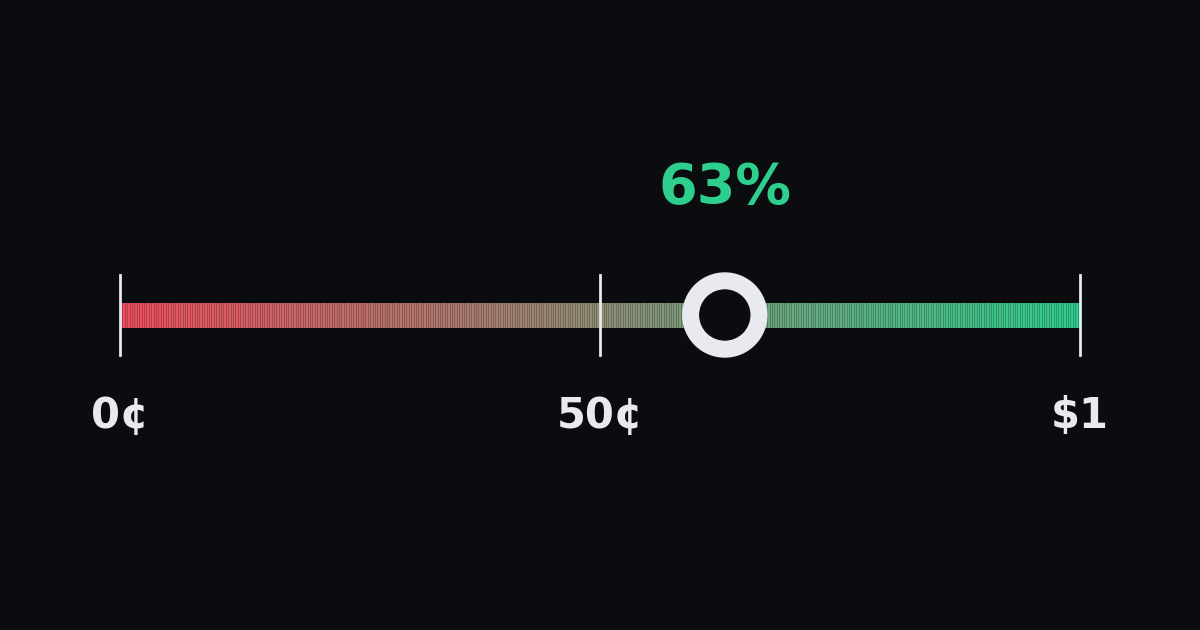
سوق التنبؤ سوقٌ يشتري فيها المتداولون ويبيعون حصص «نعم» و«لا» على نتيجة حدث حقيقي. يتراوح سعر الحصة بين 0¢ و$1، ويُقرأ هذا السعر على أنه الاحتمال الذي تقدّره السوق: فسعر 63¢ لحصة «نعم» يعني أن المتداولين، مجتمعين، يقدّرون فرصة وقوع الحدث بنحو 63%. وإذا وقع الحدث، تدفع كل حصة «نعم» $1، وإن لم يقع فقيمتها $0.
ما هي أسواق التنبؤ؟
سوق التنبؤ سوقٌ يكون السعر فيها بمثابة توقّع. تُبنى كل سوق حول سؤال واحد، له موعد نهائي ومصدر محدد مسبقاً يحسم الإجابة، مثل: «هل سيخفض البنك المركزي أسعار الفائدة في اجتماعه في ديسمبر؟» (سوق افتراضية نعتمدها مثالاً على امتداد هذا الدليل).
ولكي يصلح السؤال للتداول، يجب أن تكون نتيجته قابلة للتحقق بـ«نعم» أو «لا»، وأن يكون له موعد نهائي، وقواعد حسم تُنشر قبل بدء التداول. وتحدد هذه القواعد المصدر المعتمد، وما يحدث إذا تأجّل الحدث أو أُلغي.
بعض الأسواق تحتمل أكثر من نتيجتين، مثل: «أي فريق سيفوز بالبطولة؟». وتُبنى هذه الأسواق عادةً على شكل مجموعة من أسئلة «نعم أو لا»، سؤال لكل فريق، فينطبق المنطق نفسه على كل منها.
يستخدم الناس أسواق التنبؤ بطريقتين: بعضهم يتداول بناءً على رؤيته لما سيحدث، وبعضهم يكتفي بقراءة السعر بوصفه خلاصة لما يتوقعه الجمهور. ويدرس الاقتصاديون هذه الأسواق منذ عقود، لأن سعراً واحداً فيها يختزل ما يعرفه كثيرون في رقم واحد (Wolfers & Zitzewitz, 2004).
كيف يتحول سعر الحصة إلى احتمال؟
تساوي حصة «نعم» $1 إذا وقع الحدث، ولا شيء إذا لم يقع، ولذلك فإن سعرها العادل يساوي احتمال وقوعه. فإذا قدّرت أن احتمال أمرٍ ما 70%، فإن دفع 70¢ مقابل حصة تدفع $1 في سبع مرات من كل عشر لا يحقق لك ربحاً ولا خسارة قبل احتساب الرسوم. وحين يتداول كثيرون يملك كلٌّ منهم معلومات مختلفة، يستقر السعر عند النقطة التي يتوازن فيها المشترون والبائعون. وهذا السعر هو ما نقرؤه على أنه الاحتمال الذي تقدّره السوق.
سعر «نعم» عند 63¢ يعني أن السوق تقدّر الاحتمال بنحو 63%.
بعض القواعد العملية البسيطة:
- مجموع سعري «نعم» و«لا» قريب من $1. فإذا كان سعر «نعم» 63¢، فسعر «لا» في حدود 37¢. أما الفارق الصغير بين أفضل سعر للشراء وأفضل سعر للبيع فيُسمّى الفارق السعري (السبريد).
- كلما ارتفع السعر زادت الثقة. الحصة بسعر 90¢ تمثل نتيجة تتوقعها السوق، والحصة بسعر 10¢ تمثل نتيجة تشكّ فيها.
- الرقم يتغير مع كل صفقة. فالأخبار وصدور البيانات ينعكسان على السعر، وغالباً في غضون دقائق.
ومع ذلك، لا يمثّل السعر احتمالاً مثالياً. فالمتداولون يختلفون في آرائهم، وفي المبالغ المتاحة لهم، وفي نظرتهم إلى المخاطرة. وقد بيّن الاقتصاديون أن السعر لا يكشف إلا جزئياً عمّا يعتقده المتداولون في المتوسط (Manski, 2006). لكن الأسعار في معظم الحالات الواقعية تأتي قريبة من متوسط تقديراتهم (Wolfers & Zitzewitz, 2006). لذا تعامل مع السعر على أنه إجماع تقريبي.
ماذا يحدث عند شراء «نعم» أو «لا»؟
تدفع السعر الحالي مقابل كل حصة. فإن صحّ اختيارك تدفع لك كل حصة $1، وإن لم يصحّ تخسر ما دفعته. إليك ما يشتريه مبلغ $100 في سوق افتراضية عند أسعار مختلفة، قبل الرسوم:
| سعر «نعم» | الاحتمال الضمني | عدد الحصص مقابل $100 | ما تتسلمه عند «نعم» | الربح عند «نعم» | النتيجة عند «لا» |
|---|---|---|---|---|---|
| 10¢ | 10% | 1,000 | $1,000 | $900 | −$100 |
| 25¢ | 25% | 400 | $400 | $300 | −$100 |
| 50¢ | 50% | 200 | $200 | $100 | −$100 |
| 75¢ | 75% | 133 | $133 | $33 | −$100 |
| 90¢ | 90% | 111 | $111 | $11 | −$100 |
الحصص الرخيصة تدفع أكثر حين تصيب، لكنها تصيب أقل. وإذا كان السعر احتمالاً عادلاً، فالنتيجة المتوقعة قبل الرسوم تساوي صفراً عند أي سعر. ولن تتفوق في المتوسط إلا إذا كنت تعرف شيئاً لم يعكسه السعر بعد.
ولست مضطراً إلى انتظار النتيجة. لنفترض أنك اشتريت 200 حصة بسعر 50¢، ثم ارتفع السعر إلى 70¢ بعد خبر إيجابي. يمكنك البيع مقابل $140 والاحتفاظ بربح قدره $40 قبل الرسوم. وإذا هبط السعر إلى 30¢، يعيد لك البيع $60. وفي الحالتين، أقصى ما يمكن أن تخسره هو ما دفعته.
وشراء «لا» يعمل بالطريقة نفسها ولكن بالعكس: حصة «لا» بسعر 37¢ تدفع $1 إذا لم يقع الحدث.
مَن الطرف الآخر في صفقتك؟
متداولون آخرون. في السوق القائمة على دفتر الأوامر، كل حصة تشتريها يبيعها لك مشارك آخر. يعرض المشترون الأسعار التي يقبلون دفعها، ويعرض البائعون الأسعار التي يقبلون البيع بها، وتُنفَّذ الصفقة حين يلتقي الطرفان. تقتصر مهمة المنصة على مطابقة الأوامر وتحصيل رسوم، ولا تقف في الجانب المقابل لمركزك، فلا مصلحة لها في أي نتيجة بعينها.
وهذا ما يميّز سوق التنبؤ عن المنتجات ذات السعر الثابت، حيث يحدد المشغّل السعر ويقف هو نفسه في الطرف المقابل. أما هنا فالسعر يصنعه المشاركون.
هناك طريقتان للتداول:
- أمر السوق: يشتري أو يبيع فوراً بأفضل سعر متاح. أنت هنا تسحب السيولة من دفتر الأوامر.
- الأمر المحدد: تحدد فيه سعرك وتنتظر حتى يقبله أحد. أنت هنا تضيف سيولة.
يتوقف مدى تأثير الصفقة في السعر على السيولة. ففي السوق النشطة بالكاد يحرّك أمرٌ بقيمة $100 السعر، أما في السوق ضعيفة السيولة فقد يحرّكه الأمر نفسه عدة نقاط. لذلك، قبل أن تحمّل رقماً ما أكثر مما يحتمل، تحقق من الفارق السعري ومن حجم التداول الذي شهدته السوق.
كيف تُحسم نتيجة سوق التنبؤ؟
وفق قواعد السوق نفسها، التي تُنشر قبل بدء التداول. تحدد القواعد الصياغة الدقيقة للسؤال، والموعد النهائي، والمصدر المعتمد (نتيجة رسمية، أو النتيجة النهائية لمباراة في دوري، أو بيانات صادرة عن جهة إحصاء حكومية)، وما يحدث في الحالات غير المعتادة.
على Melbo، يُبلغ أوراكل لامركزي عن النتائج وفق هذه القواعد. ويحق لأي شخص الاعتراض على النتيجة المقترحة خلال مهلة الاعتراض. وبعد اعتماد النتيجة نهائياً، تدفع الحصص الرابحة $1 والخاسرة $0 تلقائياً، عبر عقود ذكية على بلوكتشين Polygon.
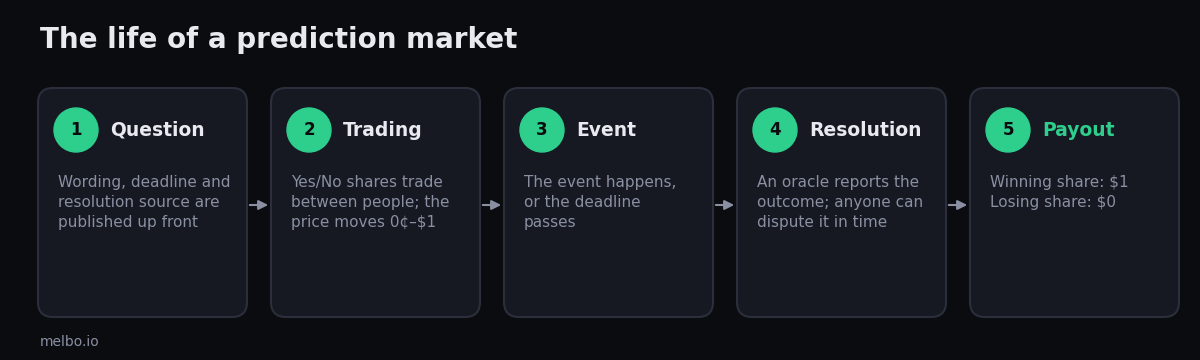
ثلاثة تفاصيل في القواعد تستحق التدقيق. أولاً، الأحداث الملغاة أو المؤجلة: تحدد القواعد ما إذا كانت السوق تُحسم بـ«لا»، أو تنتظر موعداً جديداً، أو تُسوّى بسعر 50¢ للحصة. ثانياً، الصياغة الدقيقة: «هل سيصل السعر إلى $X هذا العام؟» (أي لحظة خلال العام تكفي) و«هل سيكون السعر أعلى من $X في 31 ديسمبر؟» (لا يُحتسب إلا اليوم الأخير) سؤالان مختلفان بسعرين مختلفين. ثالثاً، المصدر: إذا نشر المصدر المحدد شيئاً غامضاً أو خاطئاً، تتولى آلية الاعتراض حسم المسألة.
كيف تحقق منصات أسواق التنبؤ أرباحها؟
من رسوم التداول بالدرجة الأولى. ونموذج Melbo مثال مفيد، لأن كل تفاصيله منشورة في صفحة الرسوم:
- رسوم المنصة: 1% من قيمة أمر السوق. الأوامر المحددة معفاة من رسوم المنصة. وهذه الرسوم هي مصدر الإيراد الوحيد لـMelbo.
- رسوم السيولة: تُفرض على أوامر السوق فقط، وتذهب إلى مزوّدي السيولة في البروتوكول الأساسي، لا إلى Melbo. وصيغتها: معدل الفئة × السعر × (1 − السعر) × عدد الحصص. وتبلغ أعلى قيمة لها للحصة الواحدة عند سعر 50¢، وتتراجع كلما اقترب السعر من 0¢ أو $1.
- الإيداع والسحب ومبالغ الدفع والأوامر المحددة كلها مجانية، والمنصة تتحمّل رسوم الغاز على الشبكة.
إليك ما يعنيه ذلك لأمر سوق بقيمة $100 في سوق افتراضية ضمن فئة العملات المشفرة (معدل الفئة 0.07):
| سعر «نعم» | رسوم المنصة (1%) | رسوم السيولة | إجمالي الرسوم | الربح عند «نعم» بعد الرسوم |
|---|---|---|---|---|
| 10¢ | $1.00 | $6.30 | $7.30 | $892.70 |
| 25¢ | $1.00 | $5.25 | $6.25 | $293.75 |
| 50¢ | $1.00 | $3.50 | $4.50 | $95.50 |
| 75¢ | $1.00 | $1.75 | $2.75 | $30.58 |
| 90¢ | $1.00 | $0.70 | $1.70 | $9.41 |
إن كان بإمكانك الانتظار، فالأوامر المحددة هي الطريقة الأرخص للتداول. ورغم أن الرسوم على الحصة الواحدة تبلغ ذروتها عند 50¢، فإن $100 تشتري عدداً أكبر بكثير من الحصص عند الأسعار المنخفضة، ولذلك قد يكون إجمالي الرسوم على نتيجة رخيصة ضعيفة الاحتمال أعلى منه في سوق تتساوى فيها الاحتمالات.
هل أسواق التنبؤ دقيقة؟
غالباً نعم، وإن لم تكن دقيقة تماماً، وأخطاؤها تتبع أنماطاً معروفة.
أشهر اختبار طويل المدى يأتي من Iowa Electronic Markets، وهي سوق بحثية تديرها جامعة آيوا. قارن الباحثون توقعاتها الانتخابية بـ964 استطلاعاً وطنياً للرأي على مدى خمس دورات انتخابية رئاسية أمريكية بين عامي 1988 و2004. فجاءت السوق أقرب إلى النتيجة النهائية في 74% من الحالات، وكانت أفضليتها في أوضح صورها قبل أكثر من 100 يوم من التصويت (Berg, Nelson & Rietz, 2008). وكتبت مجموعة من كبار الاقتصاديين، بينهم الحائز جائزة نوبل كينيث أرو، في مجلة Science أن قدرة الجماعات على التنبؤ بهذه الطريقة «أداة بحثية قوية» (Arrow et al., 2008).
لتقييم الدقة، انظر إلى المعايرة: من بين كل النتائج التي سعّرتها السوق عند نحو 70%، يُفترض أن يتحقق قرابة 70% منها فعلاً. وانتهاء سوق واحدة سعرها 90% بـ«لا» لا يثبت أن السوق أخطأت، فاحتمال 90% يعني أن النتيجة لن تتحقق مرة من كل عشر مرات.
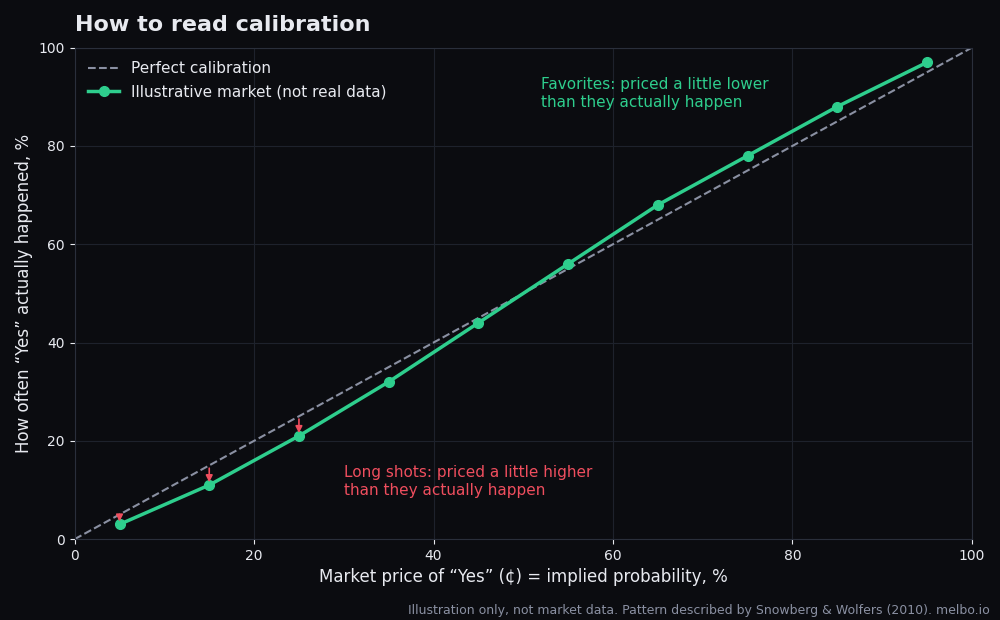
ورصد الباحثون أيضاً ميلاً ثابتاً يُعرف بـ«انحياز المرجَّح والمستبعَد»: فالنتائج ضعيفة الاحتمال تُسعَّر عادةً أعلى قليلاً من فرصتها الحقيقية، والنتائج المرجَّحة بقوة أقل قليلاً. وهذه الظاهرة موثقة جيداً في أسواق سباقات الخيل، والتفسير الأبرز لها أن الناس يعطون الاحتمالات الصغيرة وزناً أكبر مما تستحق (Snowberg & Wolfers, 2010). وعملياً، قد تكون فرصة نتيجة سعرها 5¢ أقل من 5%.
وتتوقف الدقة أيضاً على النشاط. فالأسواق قليلة المتداولين، أو تلك التي يستطيع أمر كبير واحد تحريكها، أقل موثوقية من الأسواق النشطة.
ما الفرق بين أسواق التنبؤ واستطلاعات الرأي وتوقعات الخبراء؟
| الطريقة | ماذا تقيس | نقاط القوة | نقاط الضعف |
|---|---|---|---|
| سوق التنبؤ | سعر يحدده متداولون يخاطرون بأموالهم | تتجدد في غضون دقائق؛ تجمع مصادر معلومات كثيرة | قد تحرّك أوامر قليلة الأسواق ضعيفة السيولة؛ الأسعار تتضمن موقف المتداولين من المخاطرة |
| استطلاع الرأي | ما تقوله عيّنة من الناس اليوم | منهجية شفافة؛ يقيس الرأي مباشرة | صورة لليوم فقط؛ أخطاء في العيّنة وفي تقدير نسبة الإقبال |
| خبير أو نموذج إحصائي | تقدير المتخصصين أو نموذج مبني على البيانات التاريخية | يشرح لماذا؛ يستند إلى سجلات طويلة | بطيء التحديث؛ قد يقع الخبراء في النقاط العمياء نفسها |
لا توجد طريقة منها تصيب في كل مرة. وأوضح صورة تتكوّن عند قراءتها معاً، والتساؤل عن سبب تباينها حين تتباين.
ما مخاطر التداول في أسواق التنبؤ؟
- قد تخسر كامل المبلغ الذي وضعته في المركز، لأن سعر الحصة قد يهبط إلى $0.
- ضعف السيولة واتساع الفارق السعري يجعلان الدخول إلى المركز أو الخروج منه مكلفاً.
- الإجابة تتوقف على الصياغة الدقيقة للسوق وعلى مصدرها، لذا اقرأ القواعد قبل التداول.
- تخضع أسواق التنبؤ لأطر تنظيمية مختلفة من بلد إلى آخر. Melbo مخصصة للبالغين، وغير متاحة في الولايات القضائية المقيّدة؛ والقائمة الحالية موجودة في شروط الخدمة، البند 3.2.
- Melbo منصة غير احتجازية: تبقى أموالك في محفظتك الخاصة بعملة USDC على شبكة Polygon، لذا احرص على الاحتفاظ بإمكانية الوصول إلى وسائل تسجيل الدخول، أو صدّر مفتاحك الخاص.
ما الأخطاء الشائعة عند قراءة أسعار أسواق التنبؤ؟
- اعتبار نسبة 90% يقيناً. فالنتيجة التي يبلغ احتمالها 90% تخفق مرة تقريباً من كل عشر مرات، ومع كثرة الأسواق يصبح هذا الإخفاق أمراً متوقعاً.
- نسيان الرسوم على الحصص الرخيصة. قد تبدو نتيجة مستبعَدة بسعر 5¢ قادرة على تحويل $5 إلى $100، لكن الرسوم وانحياز المرجَّح والمستبعَد يعملان كلاهما ضدها. احسب النتيجة بعد الرسوم قبل أن تقارن الأسعار.
- إهمال الصياغة. «بحلول نهاية العام» و«في 31 ديسمبر» سؤالان مختلفان، وكذلك «أُعلن» و«اكتمل». القواعد هي التي تحسم النتيجة.
- اعتبار قفزة في سوق هادئة خبراً. ففي السوق ضعيفة السيولة قد يحرّك أمر واحد السعر عدة نقاط. تحقق مما إذا كان متداولون آخرون قد ساروا في الاتجاه نفسه قبل أن تعدّ الحركة معلومة جديدة.
- الخلط بين السعر ومبلغ الدفع. أنت تدفع السعر، والحصة الرابحة تدفع دائماً $1، لذا فالحصة التي اشتريتها بسعر 80¢ لا يمكن أن تحقق أكثر من 20¢ قبل الرسوم.
- تجاهل التاريخ. الاحتمال المسجّل قبل أسبوع قد يكون تجاوزه الزمن، لذا ابحث عن توقيت آخر تحديث.
كيف تقرأ مخطط الاحتمالات؟
- تحقق من المستوى ومن التوقيت. فرقم «62%» لا يعني الكثير ما لم تعرف متى سُجّل.
- ابحث عن القفزات، ثم ابحث عن الخبر وراءها. الحركة المفاجئة تأتي عادةً بعد إعلان أو نتيجة أو صدور بيانات في تلك اللحظة.
- تحقق من الفارق السعري ومن النشاط. الحركة الكبيرة في سوق هادئة قد يكون وراءها أمر واحد.
- أعد قراءة القواعد لتتأكد أن المخطط يجيب فعلاً عن السؤال الذي تظنه.
عندما نرسم مخطط سوق ما، نضع على كل نقطة تحوّل تاريخها والخبر الذي يقف وراءها.
الأسئلة الشائعة
هل يمكن أن أخسر أكثر مما دفعت؟
لا. عندما تشتري حصصاً، فأقصى ما يمكن أن تخسره هو ما دفعته ثمناً لها إضافة إلى الرسوم. فسعر الحصة لا ينخفض دون $0، ولا يدخل أي اقتراض في العملية.
ماذا يحدث إذا بعت قبل انتهاء الحدث؟
تحصل على سعر السوق الحالي لحصصك. فإذا ارتفع السعر منذ شرائك، تثبّت ربحك. وإذا انخفض، تكون خسارتك أصغر مما لو جاءت النتيجة ضدك تماماً. ولست مضطراً إلى انتظار النتيجة.
ماذا يعني سعر 50¢؟
يعني أن السوق ترى النتيجة متكافئة كرمي قطعة نقود، أي باحتمال 50% تقريباً. وهو أيضاً السعر الذي تبلغ عنده رسوم السيولة للحصة الواحدة أعلى مستوياتها، لذا يحقق الأمر المحدد هنا أكبر توفير.
ماذا يحدث إذا أُلغي الحدث؟
يتوقف ذلك على قواعد السوق المنشورة قبل بدء التداول. فقد تُحسم السوق بـ«لا»، أو تنتظر موعداً جديداً للحدث، أو تُسوّى كل حصة بسعر 50¢. راجع قواعد السوق المعنية.
هل أحتاج إلى محفظة عملات مشفرة لاستخدام أسواق التنبؤ؟
على Melbo لا تحتاج إلى أي إعداد. تُنشأ لك محفظة عند تسجيل الدخول بالبريد الإلكتروني أو Google أو Telegram، وهي ملك لك. الأرصدة بعملة USDC على شبكة Polygon، ورسوم الغاز مغطاة. ويمكنك تصدير المفتاح الخاص في أي وقت.
من أين تأتي أرباح أسواق التنبؤ؟
من رسوم التداول. على Melbo، تخضع أوامر السوق لرسوم منصة بنسبة 1%، إضافة إلى رسوم سيولة تذهب إلى مزوّدي السيولة في البروتوكول. أما الأوامر المحددة والإيداع والسحب ومبالغ الدفع فمجانية.
هل أسواق التنبؤ قانونية؟
يتوقف ذلك على البلد. بعض الدول تسمح بها، وبعضها يقيّدها، وبعضها يحجب الوصول إليها. وMelbo غير متاحة في الولايات القضائية المقيّدة المدرجة في شروط الخدمة، وهي مخصصة للبالغين فقط.
كيف تُعامَل مبالغ الدفع من أسواق التنبؤ ضريبياً؟
تتوقف المعاملة الضريبية على مكان إقامتك وعلى وضعك الشخصي. هذا المقال ليس استشارة ضريبية. احتفظ بسجل لصفقاتك، وراجع القواعد المحلية أو استشر مستشاراً ضريبياً.
كيف أعددنا هذا الدليل
جميع أمثلة الأسواق في هذا الدليل افتراضية، وليست أسعاراً حالية. أرقام الرسوم مأخوذة من melbo.io/ar/fees بتاريخ 20 أكتوبر 2026. ونتائج الأبحاث مرفقة بروابط أوراقها الأصلية. ونحدّث هذا الدليل كلما تغيرت آليات العمل أو الرسوم.
المصادر
- Wolfers, J., Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives، المجلد 18، العدد 2، الصفحات 107-126. ورقة عمل NBER
- Manski, C. (2006). Interpreting the predictions of prediction markets. Economics Letters، المجلد 91، العدد 3، الصفحات 425-429. IDEAS/RePEc
- Wolfers, J., Zitzewitz, E. (2006). Interpreting Prediction Market Prices as Probabilities. ورقة عمل NBER رقم w12200
- Berg, J., Nelson, F., Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting، المجلد 24، العدد 2. IDEAS/RePEc
- Arrow, K. J., et al. (2008). The Promise of Prediction Markets. Science، المجلد 320، العدد 5878، الصفحات 877-878. DOI
- Snowberg, E., Wolfers, J. (2010). Explaining the Favorite–Long Shot Bias. Journal of Political Economy، المجلد 118، العدد 4، الصفحات 723-746. ورقة عمل NBER
شاهد كيف تسعّر الأسواق أحداث اليوم: تصفّح الأسواق المفتوحة على Melbo.