Hur fungerar prediktionsmarknader? Så hänger pris, sannolikhet och utbetalning ihop
På en prediktionsmarknad är priset en sannolikhet. Så prissätts en andel, så avgörs utfallet – och det här får du faktiskt utbetalt.
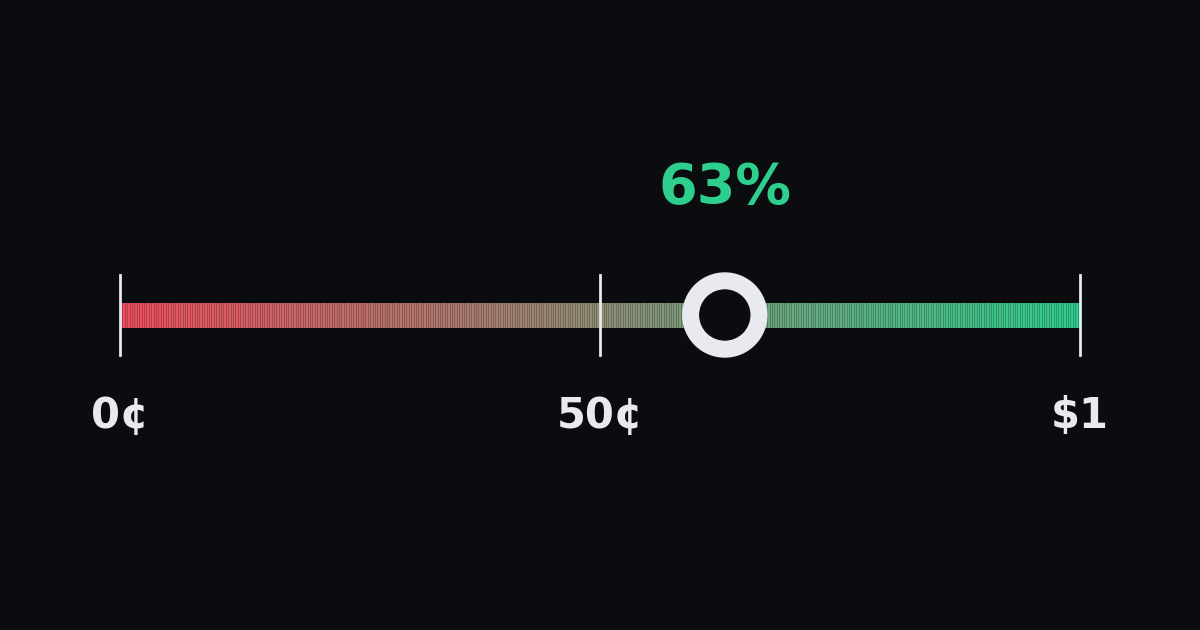
En prediktionsmarknad är en marknad där man köper och säljer ”Ja”- och ”Nej”-andelar på utfallet av en verklig händelse. En andel handlas mellan 0¢ och $1, och priset kan läsas som marknadens sannolikhet: ”Ja” till 63¢ betyder att aktörerna på marknaden sammantaget bedömer chansen till ungefär 63%. Om händelsen inträffar betalar varje ”Ja”-andel ut $1. Om den inte gör det är andelen värd $0.
Vad är en prediktionsmarknad?
En prediktionsmarknad är en marknad där priset fungerar som en prognos. Varje marknad kretsar kring en enda fråga. Frågan har ett slutdatum och anger vilken källa som avgör svaret, till exempel: ”Sänker centralbanken styrräntan på sitt möte i december?” (en påhittad marknad som vi använder genom hela guiden).
För att en fråga ska gå att handla behövs ett utfall som kan kontrolleras med ja eller nej, ett slutdatum och regler för hur marknaden avgörs, publicerade innan handeln börjar. Reglerna anger vilken källa som gäller och vad som händer om händelsen skjuts upp eller ställs in.
Vissa marknader har fler än två möjliga utfall, till exempel ”Vilket lag vinner turneringen?” De byggs oftast upp som en rad ja/nej-frågor, en per lag, så samma logik gäller för var och en.
Prediktionsmarknader används på två sätt. En del handlar utifrån sin egen syn på en händelse. Andra läser helt enkelt av priset som en sammanfattning av vad marknaden som helhet förväntar sig. Ekonomer har studerat de här marknaderna i decennier, eftersom ett enda marknadspris samlar det många människor vet i en enda siffra (Wolfers & Zitzewitz, 2004).
Hur blir priset på en andel en sannolikhet?
En ”Ja”-andel är värd $1 om händelsen inträffar och ingenting om den inte gör det, så dess rimliga pris motsvarar sannolikheten för händelsen. Tror du att något har 70% chans att inträffa går du jämnt upp före avgifter om du betalar 70¢ för en andel som betalar ut $1 sju gånger av tio. När många med olika information handlar stabiliseras priset där köpare och säljare möts. Det är det priset vi läser som marknadens sannolikhet.
Ett ”Ja”-pris på 63¢ betyder att marknaden bedömer sannolikheten till ungefär 63%.
Några tumregler:
- ”Ja” plus ”Nej” blir ungefär $1. Handlas ”Ja” till 63¢ ligger ”Nej” runt 37¢. Den lilla skillnaden mellan bästa köp- och säljpris kallas spread.
- Högre pris betyder större säkerhet. En andel på 90¢ är ett utfall som marknaden räknar med, en andel på 10¢ ett som den tvivlar på.
- Siffran rör sig med varje affär. Nyheter och nya data syns som prisförändringar, ofta inom några minuter.
Ett pris är ändå ingen perfekt sannolikhet. Aktörerna är oense, har olika mycket kapital att handla för och ser olika på risk. Ekonomer har visat att ett pris bara delvis avslöjar vad aktörerna tror i genomsnitt (Manski, 2006). I de flesta realistiska fall hamnar priserna dock nära den genomsnittliga uppfattningen (Wolfers & Zitzewitz, 2006). Se därför priset som en ungefärlig konsensus.
Vad händer när du köper ”Ja” eller ”Nej”?
Du betalar det aktuella priset per andel. Har du rätt betalar varje andel ut $1, har du fel förlorar du det du betalat. Så här ser det ut om du lägger $100 på en påhittad marknad vid olika priser, före avgifter:
| Pris för ”Ja” | Implicit sannolikhet | Andelar för $100 | Du får vid ”Ja” | Vinst vid ”Ja” | Resultat vid ”Nej” |
|---|---|---|---|---|---|
| 10¢ | 10% | 1,000 | $1,000 | $900 | −$100 |
| 25¢ | 25% | 400 | $400 | $300 | −$100 |
| 50¢ | 50% | 200 | $200 | $100 | −$100 |
| 75¢ | 75% | 133 | $133 | $33 | −$100 |
| 90¢ | 90% | 111 | $111 | $11 | −$100 |
Billiga andelar ger mer när utfallet inträffar, men det händer mer sällan. Om priset är en rättvisande sannolikhet är det förväntade resultatet före avgifter noll, oavsett pris. I genomsnitt går du bara plus om du vet något som priset ännu inte speglar.
Du behöver inte heller vänta på resultatet. Säg att du köpte 200 andelar till 50¢ och att priset stiger till 70¢ efter goda nyheter. Då kan du sälja för $140 och behålla en vinst på $40 före avgifter. Faller priset till 30¢ får du tillbaka $60 när du säljer. Oavsett vilket kan du aldrig förlora mer än du betalat.
Att köpa ”Nej” fungerar på samma sätt fast tvärtom: en ”Nej”-andel för 37¢ betalar ut $1 om händelsen inte inträffar.
Vem är din motpart när du handlar?
Andra aktörer. På en marknad med orderbok köper du varje andel av en annan deltagare. Köpare lägger in de priser de är villiga att betala, säljare de priser de accepterar, och en affär blir av när de möts. Plattformen matchar ordrarna och tar ut en avgift. Den tar inte själv motsatt position mot dig och har därför inget att vinna på något visst utfall.
Det skiljer en prediktionsmarknad från produkter med fast pris, där operatören sätter priset och själv tar motsatt sida. Här är det deltagarna som sätter priset.
Det finns två sätt att handla:
- En marknadsorder köper eller säljer direkt till bästa tillgängliga pris. Du tar likviditet från orderboken.
- En limitorder anger ditt pris och ligger kvar tills någon accepterar det. Du tillför likviditet.
Hur mycket en affär påverkar priset beror på likviditeten. På en aktiv marknad rubbar en order på $100 knappt priset, på en tunn marknad kan samma order flytta det flera punkter. Innan du läser in för mycket i en siffra, kolla spreaden och hur mycket handel marknaden har haft.
Hur avgörs utfallet?
Enligt marknadens egna regler, som publiceras innan handeln börjar. Reglerna anger den exakta formuleringen, slutdatumet, vilken källa som gäller (ett officiellt resultat, en ligas slutställning, statistik från en myndighet) och vad som händer i ovanliga situationer.
På Melbo rapporteras utfallen av ett decentraliserat orakel enligt de här reglerna. Vem som helst kan bestrida ett föreslaget resultat under bestridandeperioden. När resultatet är slutgiltigt betalar andelar i rätt utfall automatiskt ut $1 och övriga $0, via smarta kontrakt på blockkedjan Polygon.
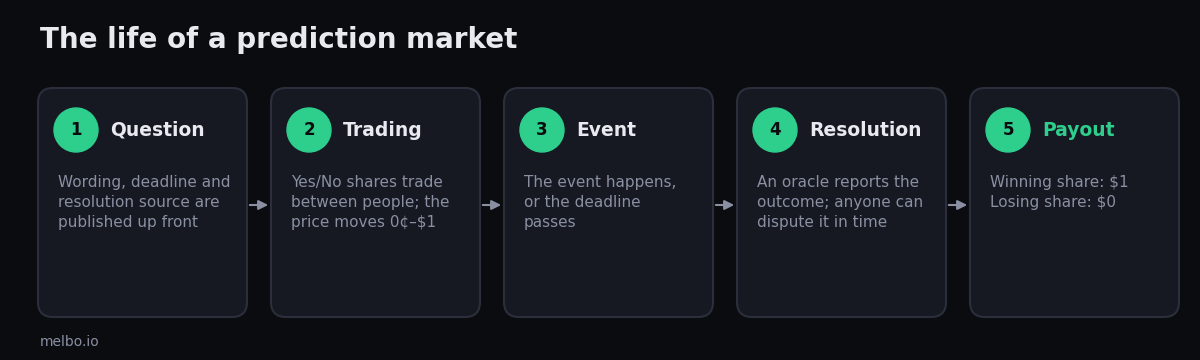
Tre detaljer i reglerna är värda att kontrollera. För det första inställda eller uppskjutna händelser: reglerna anger om marknaden avgörs som ”Nej”, väntar på ett nytt datum eller avräknas till 50¢ per andel. För det andra den exakta formuleringen: ”Kommer priset att nå $X i år?” (vilket ögonblick som helst räknas) och ”Ligger priset över $X den 31 december?” (bara sista dagen räknas) är olika frågor med olika priser. För det tredje källan: om den angivna källan publicerar något oklart eller felaktigt är det bestridandeprocessen som avgör.
Hur tjänar plattformar för prediktionsmarknader pengar?
Främst på handelsavgifter. Melbos modell är ett bra exempel eftersom varje del av den finns publicerad på avgiftssidan:
- Plattformsavgift: 1% av en marknadsorder. Limitordrar betalar ingen plattformsavgift. Det är Melbos enda intäkt.
- Likviditetsavgift: tas bara ut på marknadsordrar och går till likviditetsleverantörerna i det underliggande protokollet, inte till Melbo. Formeln är kategorisats × pris × (1 − pris) × antal andelar. Per andel är den som högst vid ett pris på 50¢ och sjunker mot 0¢ och $1.
- Insättningar, uttag, utbetalningar och limitordrar är gratis, och plattformen står för nätverkets gasavgifter.
Så här blir det för en marknadsorder på $100 på en påhittad marknad i kategorin krypto (kategorisats 0,07):
| Pris för ”Ja” | Plattformsavgift (1%) | Likviditetsavgift | Avgifter totalt | Vinst vid ”Ja” efter avgifter |
|---|---|---|---|---|
| 10¢ | $1.00 | $6.30 | $7.30 | $892.70 |
| 25¢ | $1.00 | $5.25 | $6.25 | $293.75 |
| 50¢ | $1.00 | $3.50 | $4.50 | $95.50 |
| 75¢ | $1.00 | $1.75 | $2.75 | $30.58 |
| 90¢ | $1.00 | $0.70 | $1.70 | $9.41 |
Kan du vänta är limitordrar det billigaste sättet att handla. Och även om avgiften per andel är som högst vid 50¢ får du betydligt fler andelar för $100 vid låga priser. Den totala avgiften på ett billigt och osannolikt utfall kan därför bli högre än på en marknad där utfallet är rena slantsinglingen.
Hur träffsäkra är prediktionsmarknader?
Ofta ganska träffsäkra, men inte perfekta, och deras misstag följer kända mönster.
Det mest kända långtidstestet kommer från Iowa Electronic Markets, en forskningsmarknad som drivs av University of Iowa. Forskare jämförde dess valprognoser med 964 nationella opinionsmätningar under fem amerikanska presidentval mellan 1988 och 2004. Marknaden låg närmare slutresultatet i 74% av fallen, och försprånget var störst mer än 100 dagar före valet (Berg, Nelson & Rietz, 2008). En grupp ledande ekonomer, bland dem nobelpristagaren Kenneth Arrow, skrev i Science att gruppers förmåga att göra prognoser på det här sättet är ”ett kraftfullt forskningsverktyg” (Arrow et al., 2008).
För att bedöma träffsäkerheten tittar man på kalibreringen: av alla utfall som en marknad prissatt till runt 70% bör ungefär 70% faktiskt inträffa. En enskild marknad på 90% som slutar med ”Nej” bevisar inte att marknaden hade fel, eftersom 90% fortfarande innebär att det går åt andra hållet en gång av tio.
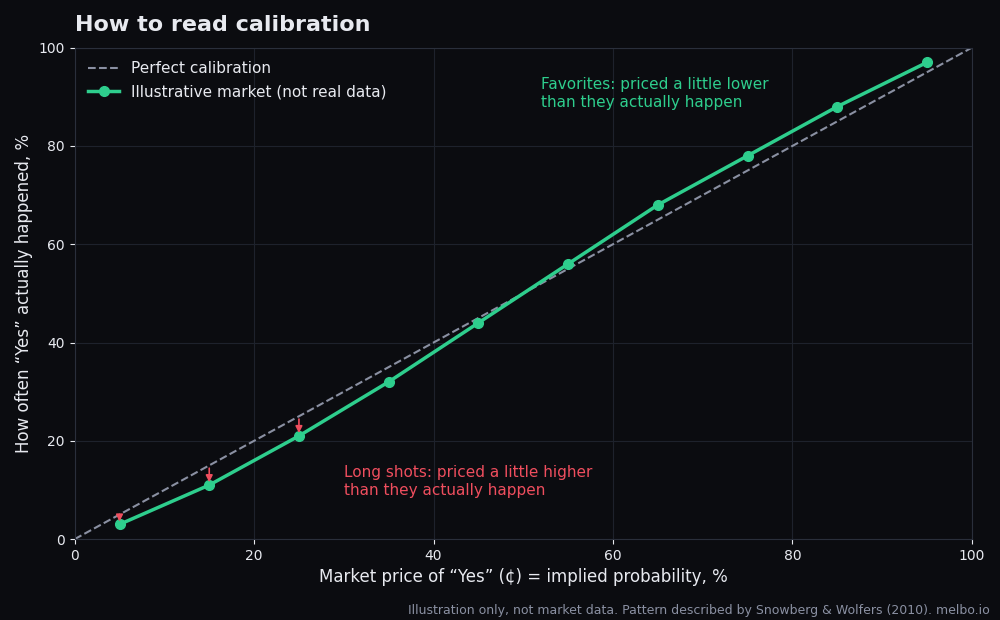
Forskare har också hittat en återkommande snedvridning, den så kallade favorit–outsider-effekten (favorite-longshot bias). Utfall med låg sannolikhet tenderar att handlas något över sin verkliga chans och klara favoriter något under. Effekten är väldokumenterad på marknader för hästkapplöpningar, och den vanligaste förklaringen är att människor lägger för stor vikt vid små sannolikheter (Snowberg & Wolfers, 2010). I praktiken kan ett utfall som prissätts till 5¢ vara mindre sannolikt än 5%.
Träffsäkerheten beror också på aktiviteten. Marknader med få aktörer, eller som en enda stor order kan flytta, är mindre pålitliga än livliga marknader.
Prediktionsmarknader jämfört med opinionsmätningar och expertprognoser
| Metod | Vad den mäter | Styrkor | Svagheter |
|---|---|---|---|
| Prediktionsmarknad | Ett pris som sätts av aktörer som handlar med egna pengar | Uppdateras inom minuter; väger samman många informationskällor | Tunna marknader kan flyttas av ett fåtal ordrar; priserna speglar även aktörernas inställning till risk |
| Opinionsmätning | Vad ett urval människor säger i dag | Transparent metod; mäter opinionen direkt | En ögonblicksbild av läget i dag; fel i urval och valdeltagande |
| Experter eller statistisk modell | Specialisters bedömning eller en modell byggd på historiska data | Förklarar varför; bygger på långa tidsserier | Uppdateras långsamt; experter kan ha samma blinda fläckar |
Ingen av dem har rätt varje gång. Den tydligaste bilden får man genom att läsa dem tillsammans – och fråga sig varför när de pekar åt olika håll.
Vilka är riskerna?
- Du kan förlora hela beloppet du har lagt i en position, eftersom en andel kan falla till $0.
- Tunna marknader och breda spreadar gör det dyrt att ta sig in och ut.
- Svaret beror på marknadens exakta formulering och källa, så läs reglerna innan du handlar.
- Prediktionsmarknader regleras olika i olika länder. Melbo är till för vuxna och är inte tillgängligt i jurisdiktioner med begränsningar; den aktuella listan finns i användarvillkoren, avsnitt 3.2.
- Melbo förvarar inga medel åt dig. Pengarna ligger i din egen plånbok som USDC på Polygon, så se till att behålla tillgången till dina inloggningsmetoder eller exportera din nyckel.
Vanliga misstag när man läser av en prediktionsmarknad
- Att se 90% som säkert. Ett utfall på 90% uteblir ändå ungefär en gång av tio, och över många marknader är sådana missar väntade.
- Att glömma avgifterna på billiga andelar. Ett osannolikt utfall för 5¢ ser ut att kunna göra $5 till $100, men både avgifterna och favorit–outsider-effekten talar emot det. Kontrollera resultatet efter avgifter innan du jämför priser.
- Att hoppa över formuleringen. ”Före årets slut” och ”den 31 december” är olika frågor, liksom ”tillkännagiven” och ”genomförd”. Det är reglerna som avgör utfallet.
- Att tolka ett hopp på en stilla marknad som en nyhet. På en tunn marknad kan en enda order flytta priset flera punkter. Kontrollera om andra aktörer har följt efter innan du ser rörelsen som information.
- Att blanda ihop priset med utbetalningen. Du betalar priset, och en andel i rätt utfall betalar alltid ut $1, så en andel köpt för 80¢ kan som mest ge 20¢ före avgifter.
- Att strunta i datumet. En sannolikhet från förra veckan kan vara inaktuell, så kolla alltid när siffran gällde.
Så läser du ett sannolikhetsdiagram
- Kolla nivån och tidsstämpeln. ”62%” säger inte mycket om man inte vet från när siffran är.
- Leta efter hopp och sedan efter nyheten. En plötslig rörelse följer oftast på ett tillkännagivande, ett resultat eller nya data som släpptes just då.
- Kolla spreaden och aktiviteten. En stor rörelse på en stilla marknad kan komma från en enda order.
- Läs reglerna igen för att försäkra dig om att diagrammet svarar på den fråga du tror att det gör.
När vi gör diagram över en marknad märker vi ut varje vändpunkt med datum och nyheten bakom den.
Vanliga frågor
Kan jag förlora mer än jag har satt in?
Nej. När du köper andelar kan du som mest förlora det du betalade för dem plus avgifter. En andels pris kan inte gå under $0, och ingen belåning är inblandad.
Vad händer om jag säljer innan händelsen är avgjord?
Du får det aktuella marknadspriset för dina andelar. Har priset stigit sedan du köpte säkrar du en vinst. Har det fallit tar du en mindre förlust än om utfallet hade gått helt emot dig. Du behöver inte vänta på resultatet.
Vad betyder ett pris på 50¢?
Marknaden ser utfallet som rena slantsinglingen, ungefär 50% chans. Det är också priset där likviditetsavgiften per andel är som högst, så det är här limitordrar sparar mest.
Vad händer om händelsen ställs in?
Det beror på marknadens regler, som publiceras innan handeln börjar. En marknad kan avgöras som ”Nej”, vänta på ett nytt datum eller avräkna varje andel till 50¢. Kontrollera reglerna för den specifika marknaden.
Behöver jag en kryptoplånbok för att använda en prediktionsmarknad?
På Melbo behöver du inte ställa in något. En plånbok skapas när du loggar in med e-post, Google eller Telegram, och den tillhör dig. Saldot hålls i USDC på Polygon-nätverket och nätverkets gasavgifter är betalda. Du kan exportera den privata nyckeln när som helst.
Hur tjänar prediktionsmarknader pengar?
På handelsavgifter. På Melbo betalar marknadsordrar en plattformsavgift på 1% plus en likviditetsavgift som går till protokollets likviditetsleverantörer. Limitordrar, insättningar, uttag och utbetalningar är gratis.
Är prediktionsmarknader lagliga?
Det beror på landet. Vissa länder tillåter dem, andra begränsar dem och några blockerar åtkomsten helt. Melbo är inte tillgängligt i de jurisdiktioner med begränsningar som anges i användarvillkoren och är bara till för vuxna.
Hur beskattas utbetalningar från prediktionsmarknader?
Hur det beskattas beror på var du bor och på din personliga situation. Den här artikeln är ingen skatterådgivning. Spara underlag för dina affärer och kolla vilka regler som gäller där du bor, eller tala med en skatterådgivare.
Så har vi tagit fram guiden
Alla marknadsexempel i den här guiden är påhittade och visar inte aktuella marknadspriser. Avgiftsuppgifterna kommer från melbo.io/sv/fees per den 20 oktober 2026. Forskningsresultaten länkar till originalstudierna. Vi uppdaterar guiden när funktionssättet eller avgifterna ändras.
Källor
- Wolfers, J., Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives 18(2), 107-126. NBER-arbetsrapport
- Manski, C. (2006). Interpreting the predictions of prediction markets. Economics Letters 91(3), 425-429. IDEAS/RePEc
- Wolfers, J., Zitzewitz, E. (2006). Interpreting Prediction Market Prices as Probabilities. NBER-arbetsrapport w12200
- Berg, J., Nelson, F., Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting 24(2). IDEAS/RePEc
- Arrow, K. J., et al. (2008). The Promise of Prediction Markets. Science 320(5878), 877-878. DOI
- Snowberg, E., Wolfers, J. (2010). Explaining the Favorite–Long Shot Bias. Journal of Political Economy 118(4), 723-746. NBER-arbetsrapport
Se hur marknaderna prissätter dagens händelser: utforska aktuella marknader på Melbo.