Tahmin piyasaları nasıl çalışır? Fiyat, olasılık ve ödeme mantığı
Tahmin piyasalarında fiyat aslında bir olasılıktır. Bir payın nasıl fiyatlandığını, sonucun nasıl belirlendiğini ve elinize gerçekte ne geçtiğini anlatıyoruz.
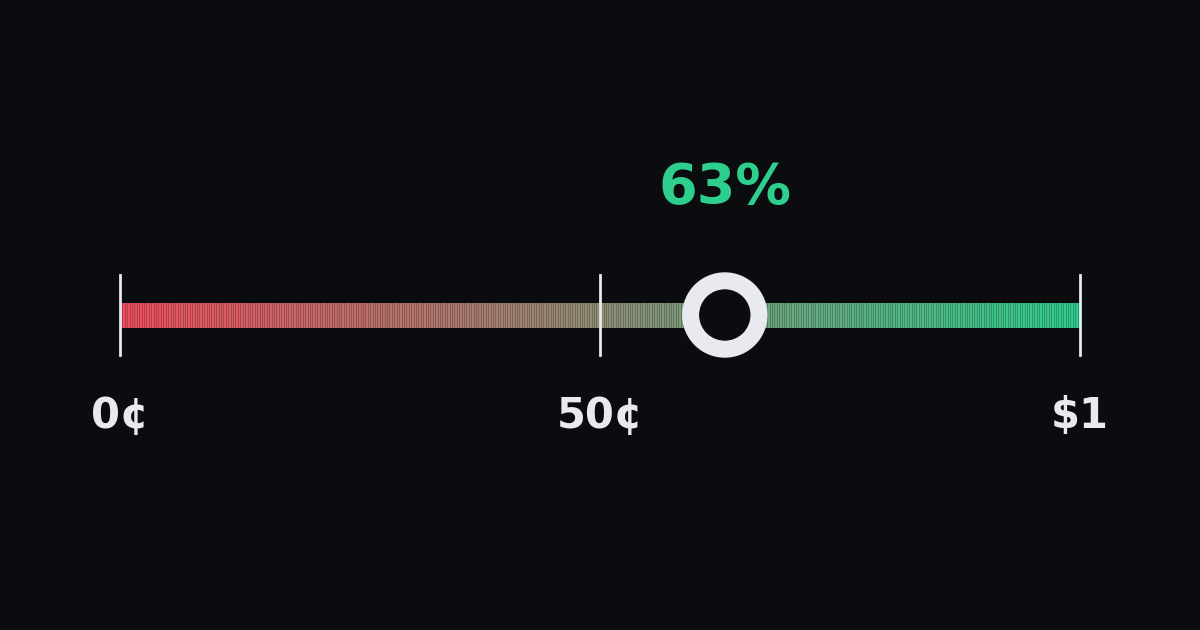
Tahmin piyasası, gerçek dünyadaki bir olayın sonucuna dair “Evet” ve “Hayır” paylarının alınıp satıldığı bir piyasadır. Bir payın fiyatı 0¢ ile $1 arasında değişir ve piyasanın o sonuca biçtiği olasılık olarak okunur: “Evet” payının 63¢ olması, işlem yapanların bir bütün olarak bu ihtimali yaklaşık %63 gördüğü anlamına gelir. Olay gerçekleşirse her “Evet” payı $1 öder. Gerçekleşmezse pay $0 öder.
Tahmin piyasası nedir?
Tahmin piyasası, fiyatı bir öngörü niteliği taşıyan piyasadır. Her piyasa tek bir sorunun etrafında kurulur. Sorunun bir son tarihi vardır ve cevabı hangi kaynağın belirleyeceği baştan yazılır. Örneğin: “Merkez bankası aralık toplantısında faiz indirecek mi?” (bu rehber boyunca kullandığımız varsayımsal bir piyasa).
Bir sorunun işleme açılabilmesi için “evet” ya da “hayır” olarak doğrulanabilecek bir sonucu, bir son tarihi ve işlemler başlamadan önce yayımlanmış sonuçlandırma kuralları olmalıdır. Kurallar, hangi kaynağın esas alınacağını ve olay ertelenir ya da iptal edilirse ne olacağını belirtir.
Bazı piyasaların ikiden fazla olası sonucu vardır; örneğin “Turnuvayı hangi takım kazanacak?” Bu tür piyasalar genellikle her takım için ayrı bir evet-hayır sorusundan oluşan bir set olarak kurulur, dolayısıyla aynı mantık her birine uygulanır.
Tahmin piyasaları iki şekilde kullanılır. Bazıları bir olay hakkındaki görüşüne göre işlem yapar. Diğerleri ise fiyatı, kalabalığın beklentisinin bir özeti olarak okur. Ekonomistler bu piyasaları onlarca yıldır inceliyor, çünkü tek bir piyasa fiyatı pek çok kişinin bildiklerini tek bir sayıda toplar (Wolfers ve Zitzewitz, 2004).
Bir payın fiyatı nasıl olasılığa dönüşür?
“Evet” payı, olay gerçekleşirse $1 eder, gerçekleşmezse hiçbir şey etmez; bu yüzden adil fiyatı, olayın gerçekleşme olasılığına eşittir. Bir şeyin %70 olasılıkla olacağını düşünüyorsanız, on seferden yedisinde $1 ödeyen bir pay için 70¢ ödemek, ücretler hariç sizi başa baş noktasına getirir. Farklı bilgilere sahip çok sayıda kişi işlem yaptığında fiyat, alıcılarla satıcıların dengelendiği noktaya oturur. Piyasanın olasılığı olarak okuduğumuz şey de bu fiyattır.
“Evet” fiyatının 63¢ olması, piyasanın olasılığı yaklaşık %63 gördüğü anlamına gelir.
Birkaç pratik kural:
- “Evet” ve “Hayır” fiyatlarının toplamı yaklaşık $1 eder. “Evet” 63¢ seviyesinden işlem görüyorsa “Hayır” 37¢ civarındadır. En iyi alış ve satış fiyatları arasındaki küçük farka makas (spread) denir.
- Fiyat ne kadar yüksekse piyasanın güveni de o kadar fazladır. 90¢'lik bir pay, piyasanın beklediği bir sonucu; 10¢'lik bir pay ise şüpheyle baktığı bir sonucu gösterir.
- Rakam her işlemle birlikte değişir. Haberler ve veri açıklamaları, çoğu zaman dakikalar içinde fiyata yansır.
Yine de fiyat kusursuz bir olasılık değildir. İşlem yapanlar aynı görüşte değildir, ellerindeki sermaye farklıdır ve riske bakışları da değişir. Ekonomistler, fiyatın işlem yapanların ortalamada neye inandığını ancak kısmen yansıtabileceğini göstermiştir (Manski, 2006). Bununla birlikte, gerçekçi durumların çoğunda fiyatlar ortalama beklentiye yakın bir yerde oluşur (Wolfers ve Zitzewitz, 2006). Fiyatı yaklaşık bir uzlaşı olarak değerlendirin.
“Evet” ya da “Hayır” aldığınızda ne olur?
Pay başına güncel fiyatı ödersiniz. Tarafınız haklı çıkarsa her pay $1 öder; yanılırsanız ödediğiniz tutarı kaybedersiniz. Aşağıda, varsayımsal bir piyasada farklı fiyatlardan $100 ile neler alınabileceğini ücretler hariç görebilirsiniz:
| “Evet” fiyatı | İma edilen olasılık | $100 ile alınan pay | “Evet” olursa alacağınız | “Evet” olursa kâr | “Hayır” olursa sonuç |
|---|---|---|---|---|---|
| 10¢ | 10% | 1,000 | $1,000 | $900 | −$100 |
| 25¢ | 25% | 400 | $400 | $300 | −$100 |
| 50¢ | 50% | 200 | $200 | $100 | −$100 |
| 75¢ | 75% | 133 | $133 | $33 | −$100 |
| 90¢ | 90% | 111 | $111 | $11 | −$100 |
Ucuz paylar, doğru çıktıklarında daha çok öder, ama daha seyrek doğru çıkar. Fiyat adil bir olasılıksa, ücretler hariç beklenen sonuç her fiyatta sıfırdır. Ortalamada ancak fiyatın henüz yansıtmadığı bir şeyi biliyorsanız öne geçersiniz.
Sonucu beklemek zorunda da değilsiniz. Diyelim ki 50¢'ten 200 pay aldınız ve iyi bir haberin ardından fiyat 70¢'e çıktı. Paylarınızı $140 karşılığında satıp ücretler hariç $40 kâr edebilirsiniz. Fiyat 30¢'e düşerse satış size $60 geri getirir. Her iki durumda da kaybedebileceğiniz en fazla tutar, ödediğiniz paradır.
“Hayır” almak da aynı şekilde, yalnızca tersinden işler: 37¢'lik bir “Hayır” payı, olay gerçekleşmezse $1 öder.
İşleminizin karşı tarafında kim var?
Diğer işlem yapanlar. Emir defterine dayalı bir piyasada aldığınız her payı size başka bir katılımcı satar. Alıcılar ödemeye razı oldukları fiyatları, satıcılar kabul edecekleri fiyatları girer; ikisi buluştuğunda işlem gerçekleşir. Platform emirleri eşleştirir ve bir ücret alır. Pozisyonunuzun karşı tarafına geçmez, dolayısıyla belirli bir sonuçtan bir çıkarı yoktur.
Tahmin piyasasını, işletmecinin fiyatı kendisinin belirleyip karşı tarafa geçtiği sabit fiyatlı ürünlerden ayıran da budur. Burada fiyatı katılımcılar oluşturur.
İki şekilde işlem yapabilirsiniz:
- Piyasa emri, mevcut en iyi fiyattan anında alım ya da satım yapar. Emir defterinden likidite çekersiniz.
- Limit emir, fiyatınızı belirler ve biri bu fiyatı kabul edene kadar bekler. Piyasaya likidite sağlarsınız.
Bir işlemin fiyatı ne kadar oynatacağı likiditeye bağlıdır. Hareketli bir piyasada $100'lık bir emir fiyatı neredeyse hiç kıpırdatmaz; sığ bir piyasada ise aynı emir fiyatı birkaç puan oynatabilir. Bir rakama fazla anlam yüklemeden önce makası ve piyasada ne kadar işlem yapıldığını kontrol edin.
Sonuç nasıl belirlenir?
Piyasanın, işlemler başlamadan önce yayımlanan kendi kurallarına göre. Kurallar sorunun tam ifadesini, son tarihi, esas alınacak kaynağı (resmî sonuç, bir ligin açıkladığı nihai skor, resmî bir istatistik kurumunun yayımladığı veri) ve olağan dışı durumlarda ne olacağını ayrıntılı biçimde belirtir.
Melbo'da sonuçlar, bu kurallara göre merkeziyetsiz bir oracle tarafından bildirilir. İtiraz süresi boyunca herkes önerilen bir sonuca itiraz edebilir. Sonuç kesinleştiğinde gerçekleşen sonucun payları $1, diğerleri $0 öder; ödeme, Polygon blokzincirindeki akıllı sözleşmeler aracılığıyla otomatik olarak yapılır.
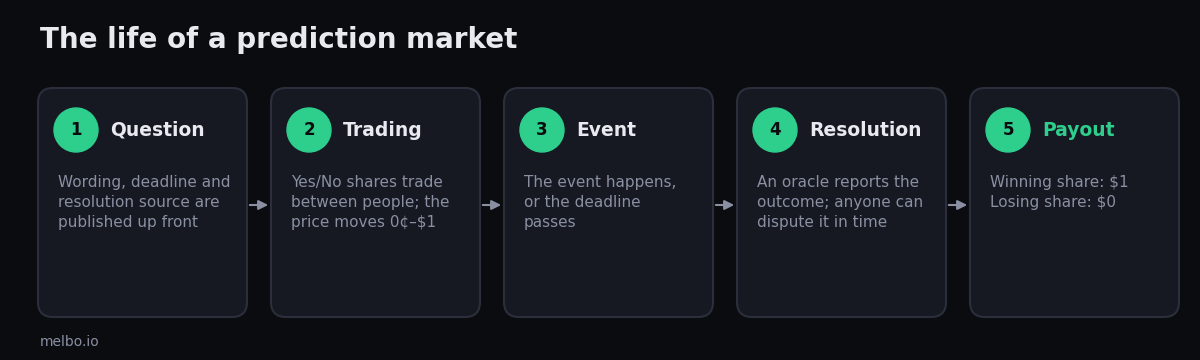
Kurallarda üç ayrıntıya bakmakta fayda var. Birincisi, iptal edilen veya ertelenen olaylar: kurallar, piyasanın “Hayır” olarak mı sonuçlanacağını, yeni tarihi mi bekleyeceğini yoksa pay başına 50¢ üzerinden mi kapatılacağını belirtir. İkincisi, sorunun tam ifadesi: “Fiyat bu yıl $X seviyesine ulaşacak mı?” (herhangi bir an yeterli) ile “Fiyat 31 Aralık'ta $X seviyesinin üzerinde mi olacak?” (yalnızca son gün önemli) farklı fiyatları olan farklı sorulardır. Üçüncüsü, kaynak: belirtilen kaynak belirsiz ya da hatalı bir şey yayımlarsa konuyu itiraz süreci çözer.
Tahmin piyasası platformları nasıl para kazanır?
Büyük ölçüde işlem ücretlerinden. Melbo'nun modeli iyi bir örnek, çünkü tüm kalemleri ücretler sayfasında açıkça yayımlanıyor:
- Platform ücreti: piyasa emrinin %1'i. Limit emirlerden platform ücreti alınmaz. Melbo'nun tek geliri budur.
- Likidite ücreti: yalnızca piyasa emirlerinden alınır ve Melbo'ya değil, altyapıdaki protokolün likidite sağlayıcılarına gider. Formülü: kategori oranı × fiyat × (1 − fiyat) × pay sayısı. Pay başına bakıldığında en yüksek seviyesine 50¢ fiyatta ulaşır, fiyat 0¢ ya da $1 seviyesine yaklaştıkça azalır.
- Para yatırma, para çekme, ödemeler ve limit emirler ücretsizdir; ağ ücretlerini (gas) platform karşılar.
Bu, varsayımsal bir kripto kategorisi piyasasında $100'lık bir piyasa emri için şu anlama geliyor (kategori oranı 0,07):
| “Evet” fiyatı | Platform ücreti (%1) | Likidite ücreti | Toplam ücret | Ücretler sonrası kâr (“Evet” olursa) |
|---|---|---|---|---|
| 10¢ | $1.00 | $6.30 | $7.30 | $892.70 |
| 25¢ | $1.00 | $5.25 | $6.25 | $293.75 |
| 50¢ | $1.00 | $3.50 | $4.50 | $95.50 |
| 75¢ | $1.00 | $1.75 | $2.75 | $30.58 |
| 90¢ | $1.00 | $0.70 | $1.70 | $9.41 |
Bekleyebiliyorsanız limit emirler en ucuz işlem yoludur. Ayrıca pay başına ücret 50¢'te zirve yapsa da $100 ile düşük fiyatlardan çok daha fazla pay alırsınız; bu yüzden olasılığı düşük, ucuz bir sonuçta toplam ücret, yazı tura dengesindeki bir piyasaya göre daha yüksek olabilir.
Tahmin piyasaları ne kadar isabetli?
Çoğu zaman isabetlidir ama kusursuz değildir; hataları da bilinen kalıpları izler.
En bilinen uzun vadeli test, Iowa Üniversitesi'nin yürüttüğü araştırma piyasası Iowa Electronic Markets üzerinde yapıldı. Araştırmacılar, piyasanın seçim tahminlerini 1988-2004 yılları arasındaki beş ABD başkanlık seçiminde yapılan 964 ulusal anketle karşılaştırdı. Piyasa vakaların %74'ünde nihai sonuca daha yakın çıktı ve üstünlüğü, seçimden 100 günden fazla önce en belirgin hâlindeydi (Berg, Nelson ve Rietz, 2008). Aralarında Nobel ödüllü Kenneth Arrow'un da bulunduğu önde gelen ekonomistlerden oluşan bir grup, Science dergisinde grupların bu yolla tahmin yapabilme becerisinin “güçlü bir araştırma aracı” olduğunu yazdı (Arrow vd., 2008).
İsabeti değerlendirmek için kalibrasyona bakın: piyasanın yaklaşık %70 olasılık biçtiği tüm sonuçların kabaca %70'inin fiilen gerçekleşmesi gerekir. %90 seviyesindeki tek bir piyasanın “Hayır” ile sonuçlanması piyasanın yanıldığını kanıtlamaz, çünkü %90'lık bir olasılık da on seferde bir tutmaz.
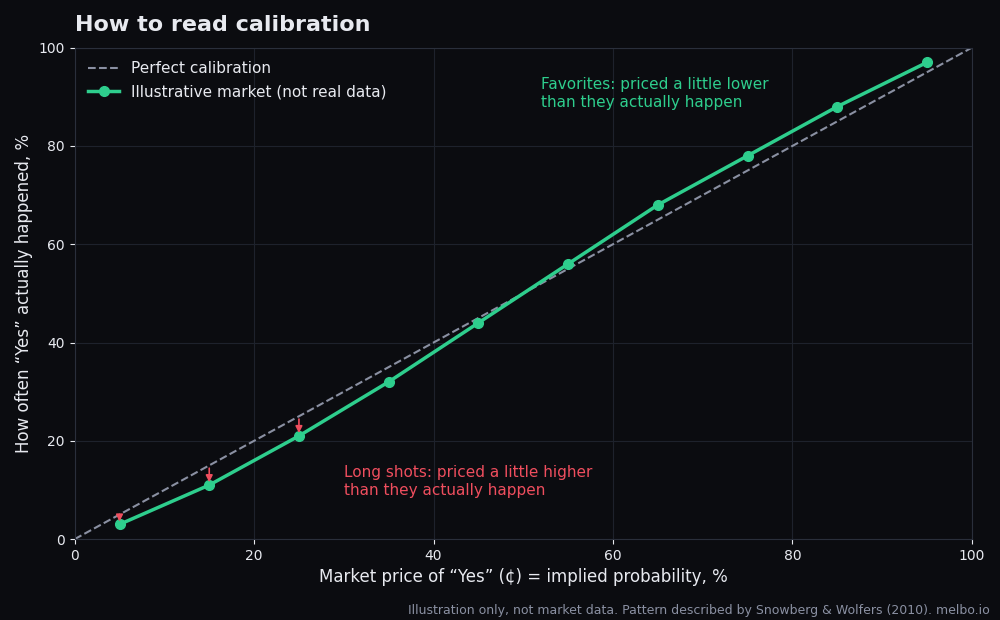
Araştırmacılar ayrıca literatürde favorite-longshot bias (favori–zayıf ihtimal sapması) olarak bilinen tutarlı bir eğilim tespit etti. Düşük olasılıklı sonuçlar gerçek olasılıklarının biraz üzerinde, güçlü favoriler ise biraz altında işlem görme eğilimindedir. Bu etki at yarışı piyasalarında iyi belgelenmiştir ve en yaygın kabul gören açıklama, insanların küçük olasılıklara gereğinden fazla ağırlık vermesidir (Snowberg ve Wolfers, 2010). Pratikte 5¢'ten fiyatlanan bir sonucun gerçekleşme olasılığı %5'in altında olabilir.
İsabet, piyasadaki hareketliliğe de bağlıdır. Az sayıda katılımcısı olan ya da tek bir büyük emirle oynatılabilen piyasalar, hareketli olanlara göre daha az güvenilirdir.
Tahmin piyasaları mı, anketler mi, uzman öngörüleri mi?
| Yöntem | Neyi ölçer | Güçlü yanları | Zayıf yanları |
|---|---|---|---|
| Tahmin piyasası | Parasını riske eden katılımcıların oluşturduğu fiyat | Dakikalar içinde güncellenir; pek çok bilgi kaynağını bir araya getirir | Sığ piyasalar birkaç emirle oynatılabilir; fiyatlara katılımcıların riske bakışı da yansır |
| Kamuoyu yoklaması | Bir örneklemin bugün ne söylediği | Şeffaf yöntem; görüşü doğrudan ölçer | Yalnızca bugünün fotoğrafı; örnekleme ve seçmen katılımı hataları |
| Uzman görüşü veya istatistiksel model | Uzmanların değerlendirmesi ya da geçmiş verilere dayalı bir model | Nedenini açıklar; uzun geçmiş verilerden yararlanır | Yavaş güncellenir; uzmanlar aynı kör noktalara sahip olabilir |
Hiçbiri her seferinde haklı çıkmaz. En net tabloyu, üçünü birlikte okumak ve aralarında fark çıktığında bunun nedenini sormak verir.
Tahmin piyasalarının riskleri nelerdir?
- Bir pozisyona yatırdığınız tutarın tamamını kaybedebilirsiniz, çünkü bir payın değeri $0'a düşebilir.
- Sığ piyasalar ve geniş makaslar, pozisyona girip çıkmayı maliyetli hâle getirir.
- Cevap, sorunun tam ifadesine ve piyasanın esas aldığı kaynağa bağlıdır; bu yüzden işlem yapmadan önce kuralları okuyun.
- Tahmin piyasaları ülkeden ülkeye farklı şekilde düzenlenir. Melbo yalnızca yetişkinlere yöneliktir ve kısıtlı yargı bölgelerinde kullanılamaz; güncel liste için bkz. Hizmet Şartları, madde 3.2.
- Melbo fonlarınızı saklamaz (non-custodial): paranız Polygon ağında USDC olarak kendi cüzdanınızda durur; bu nedenle giriş yöntemlerinize erişiminizi koruyun ya da anahtarınızı dışa aktarın.
Tahmin piyasasını okurken yapılan yaygın hatalar
- %90'ı kesinlik saymak. %90 olasılıklı bir sonuç da kabaca on seferde bir gerçekleşmez ve çok sayıda piyasada bu ıskalar zaten beklenen bir durumdur.
- Ucuz paylarda ücretleri unutmak. 5¢'lik, olasılığı düşük bir sonuç $5 ile $100 elde etmenin yolu gibi görünebilir; ancak hem ücretler hem de favorite-longshot bias aleyhine işler. Fiyatları karşılaştırmadan önce ücretler sonrası sonucu kontrol edin.
- Sorunun ifadesini atlamak. “Yıl sonuna kadar” ile “31 Aralık'ta” farklı sorulardır; “açıklandı” ile “tamamlandı” da öyle. Sonucu kurallar belirler.
- Sakin bir piyasadaki sıçramayı haber sanmak. Sığ bir piyasada tek bir emir fiyatı birkaç puan oynatabilir. Hareketi bilgi olarak yorumlamadan önce diğer katılımcıların da aynı yöne gidip gitmediğine bakın.
- Fiyatı ödemeyle karıştırmak. Fiyatı siz ödersiniz; gerçekleşen sonucun payı ise her zaman $1 öder. Yani 80¢'ten alınan bir pay, ücretler hariç en fazla 20¢ kazandırabilir.
- Tarihi göz ardı etmek. Geçen haftanın olasılığı eskimiş olabilir; olasılığın hangi tarih ve saat itibarıyla verildiğine bakın.
Olasılık grafiği nasıl okunur?
- Seviyeye ve zaman damgasına bakın. “%62” tek başına, ne zaman itibarıyla geçerli olduğu bilinmeden pek bir şey ifade etmez.
- Önce sıçramaları, sonra haberleri arayın. Ani bir hareket genellikle tam o anda gelen bir açıklamanın, sonucun ya da veri yayımının ardından gelir.
- Makası ve işlem hareketliliğini kontrol edin. Sakin bir piyasadaki büyük bir hareket tek bir emirden kaynaklanabilir.
- Grafiğin, aklınızdaki soruya gerçekten cevap verdiğinden emin olmak için kuralları yeniden okuyun.
Bir piyasanın grafiğini çizdiğimizde, her dönüm noktasını tarihi ve arkasındaki haberle birlikte işaretliyoruz.
Sık sorulan sorular
Yatırdığımdan fazlasını kaybedebilir miyim?
Hayır. Pay aldığınızda kaybedebileceğiniz en fazla tutar, paylar için ödediğiniz para artı ücretlerdir. Bir payın fiyatı $0'ın altına inemez ve işin içinde borçlanma yoktur.
Olay sonuçlanmadan satarsam ne olur?
Paylarınız için güncel piyasa fiyatını alırsınız. Fiyat, aldığınızdan bu yana yükseldiyse kârınızı realize edersiniz. Düştüyse, sonuç tamamen aleyhinize gelseydi uğrayacağınız kayıptan daha küçük bir kayıpla çıkarsınız. Sonucu beklemeniz gerekmez.
50¢ fiyat ne anlama gelir?
Piyasa sonucu yazı tura gibi, yani yaklaşık %50 olasılıkla görüyor demektir. Pay başına likidite ücretinin en yüksek olduğu fiyat da budur; bu yüzden limit emirler en çok burada tasarruf sağlar.
Olay iptal edilirse ne olur?
Bu, işlemler başlamadan önce yayımlanan piyasa kurallarına bağlıdır. Piyasa “Hayır” olarak sonuçlanabilir, yeni tarihi bekleyebilir ya da her payı 50¢ üzerinden kapatabilir. İlgili piyasanın kurallarını kontrol edin.
Tahmin piyasasını kullanmak için kripto cüzdanı gerekir mi?
Melbo'da herhangi bir kurulum gerekmez. E-posta, Google ya da Telegram ile giriş yaptığınızda bir cüzdan oluşturulur ve bu cüzdan size aittir. Bakiyeler Polygon ağında USDC cinsindendir ve ağ ücretleri karşılanır. Özel anahtarınızı istediğiniz zaman dışa aktarabilirsiniz.
Tahmin piyasaları nasıl para kazanır?
İşlem ücretleriyle. Melbo'da piyasa emirlerinden %1 platform ücreti ve protokolün likidite sağlayıcılarına giden bir likidite ücreti alınır. Limit emirler, para yatırma, para çekme ve ödemeler ücretsizdir.
Tahmin piyasaları yasal mı?
Ülkeden ülkeye değişir. Bazı ülkeler izin verir, bazıları kısıtlar, bazıları da erişimi engeller. Melbo, Hizmet Şartları'nda listelenen kısıtlı yargı bölgelerinde kullanılamaz ve yalnızca yetişkinlere yöneliktir.
Tahmin piyasası ödemeleri nasıl vergilendirilir?
Vergilendirme, yaşadığınız ülkeye ve kişisel durumunuza bağlıdır. Bu makale vergi tavsiyesi değildir. İşlemlerinizin kaydını tutun ve yerel mevzuatı kontrol edin ya da bir vergi danışmanına başvurun.
Bu rehberi nasıl hazırladık
Bu rehberdeki tüm piyasa örnekleri varsayımsaldır ve güncel piyasa fiyatlarını yansıtmaz. Ücret rakamları 20 Ekim 2026 itibarıyla melbo.io/tr/fees sayfasından alınmıştır. Araştırma bulgularının her biri özgün makalesine bağlantı verilerek aktarılmıştır. İşleyiş ya da ücretler değiştiğinde bu rehberi güncelliyoruz.
Kaynaklar
- Wolfers, J., Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives 18(2), 107-126. NBER çalışma makalesi
- Manski, C. (2006). Interpreting the predictions of prediction markets. Economics Letters 91(3), 425-429. IDEAS/RePEc
- Wolfers, J., Zitzewitz, E. (2006). Interpreting Prediction Market Prices as Probabilities. NBER çalışma makalesi w12200
- Berg, J., Nelson, F., Rietz, T. (2008). Prediction market accuracy in the long run. International Journal of Forecasting 24(2). IDEAS/RePEc
- Arrow, K. J. vd. (2008). The Promise of Prediction Markets. Science 320(5878), 877-878. DOI
- Snowberg, E., Wolfers, J. (2010). Explaining the Favorite–Long Shot Bias. Journal of Political Economy 118(4), 723-746. NBER çalışma makalesi
Piyasaların bugünkü olayları nasıl fiyatladığını görün: Melbo'daki canlı piyasalara göz atın.